
IPOラッシュ!
2026年8・9月にIPOをした会社を一挙にご紹介!
上場維持の基準を厳格化する東証グロース市場改革も影響して、スタンダード上場が多いことが2026年8・9月IPOの特徴だ。スタンダード銘柄はこれまで地味な印象があった。ただ、今後は要チェックとなりそうだ。
次に紹介するakippa(627A)も注目株の一つ。比較的、小型のIPOでも知名度が高かったために、公開価格の2.2倍まで初値を伸ばしている。
・akippa(627A)
駐車場を貸したい人と借りたい人をつなぐ
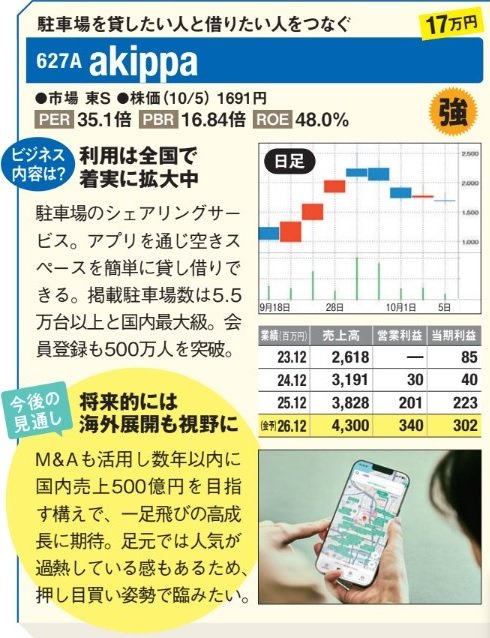
akippa(627A)は駐車場のシェアリングサービスだ。アプリを通じて、空きスペースを簡単に貸し借りできる。空きスペースのオーナーがアプリで登録し、ユーザーが検索・利用する仕組みだ。掲載駐車場数は5.5万台以上と国内最大級であり、会員登録者数も500万人を突破した。利用者は、全国で着実に拡大中。
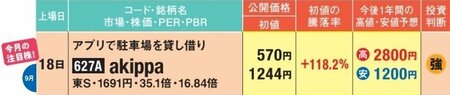
将来的には、海外展開も視野に。M&Aも活用し、数年以内に国内売上500億円を目指す構えだ。利益の伸びが大きく、一足飛びの高成長に期待。スタンダード市場への上場で、高成長に意欲を見せる。株価水準はやや人気が過熱している感もあるため、押し目買い姿勢で臨みたい。押し目狙いを前提に「強気」の評価となった。
また2026年8月に上場したエブリー(607A)もakippaと同様、大きな利益の伸びが見込めることして「強気」の判断に。
・エブリー(607A)
料理動画で販売支援
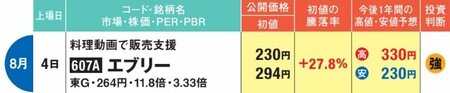
エブリー(607A)は料理動画アプリ「デリッシュキッチン」を展開。月間アクティブユーザーは3100万人超*1。食生活行動のビッグデータを活用し、収益源の小売やメーカー向け広告事業の拡大を図る。前期に黒字転換、今期は大幅増益へ。
*1 アプリ・ウェブ合算、2026年4月末時点。
・オリバー(619A)
オフィスや施設の空間づくり
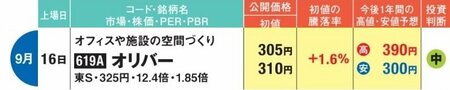
オリバー(619A)はインテリア・内装をワンストップで手掛ける。2021年のMBO*2から再上場。既存建物の有効活用を目的とした改装やリニューアル需要が拡大。業績は堅調だ。配当利回りも5%超と高いが、株価は落着いた動きになりそう。
*2 経営陣が参加する買収。
・オーディオストック(621A)
膨大な音源を提供する
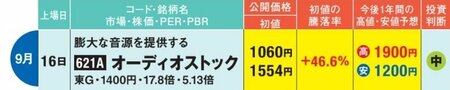
クリエイターが制作した楽曲・効果音などのライセンス販売するオーディオストック(621A)は音源・音楽素材は100万点超と国内最大級だ。テレビ番組などでの利用が増え、著作権収入が拡大中。海外展開にも注目だが、株価は成長期待を織り込み、妥当な水準となった。
・Skyfall(625A)
三方良しのスマホアプリ広告
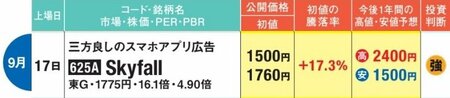
Skyfall(625A)はユーザーが特定の行動(サービス体験)を達成した時点で、広告費が発生する「ロングCPEリワード広告」を運営する。広告主・メディア・ユーザーともにメリットがあり、導入メディアは順調に増加している。利益の拡大で、株価上昇の余地あり。
・テクノクラフト(622A)
ゴルフカートに特化したナビ
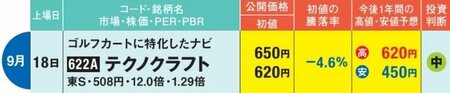
ゴルフカート専用ナビで国内トップのテクノクラフト(622A)は、他のゴルフ関連サービスだけではない。GPS活用技術で幼児保育の業務支援や屋外作業者の健康管理も展開する。成熟ビジネスとみられてか、売買は低調。またテクノクラフトは4社同時上場の影響から、買い注文の分散のあおりを受けたようだ。ただ2026年中に新製品・技術発表の可能性も。
・ベルテックス(623A)
高配当の投資用不動産会社
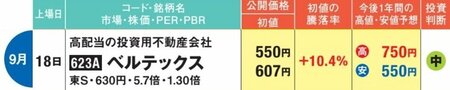
ベルテックス(623A)は首都圏を中心に投資用マンション「ベルシード」を開発・販売する。単身者向けからDINKs*3向けにも拡大。配当利回りは4%前後と高い。不動産への投資意欲も堅調
だが、金利上昇の局面で類似企業の株価はさえない。
*3 共働きで子どもを持たない夫婦。
・かがやきホールディングス(624A)
企業と士業の経営を支援
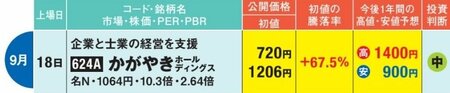
中堅・中小企業向けコンサルティングで「企業と士業の経営」を支援するのは、かがやきホールディングス(624A)だ。士業法人への人材派遣も行い、連携して顧客ニーズを把握。M&Aでも成長の加速を図る。株価の上昇により、公開価格の割安感は薄れた。また地方市場上場で売買が低調となるリスクに注意。
・レイヤード(634A)
医療機関の業務を効率化
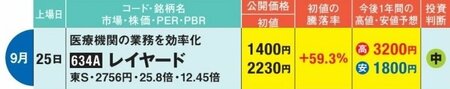
レイヤード(634A)は予約やウェブ問診などの医療機関向けクラウドサービスを提供する。利用数は約6000施設まで拡大。医療現場のDXは遅れており、今後も年20%程度の売上成長を見込む。ただ類似企業のPERが低下する中、株価の割安感は乏しい。
なお本記事では公募・売出を伴わないIPOのため除外したが、9月29日には石油化学のクラサスケミカルがレゾナック・ホールディングスから分離上場している。
中小型株では、成長株に逆風とされる金利上昇が影響している様子も見られない。2026年7月以降の東証グロース市場250指数の上昇率は、日経平均株価やTOPIXを上回っている。
「当面は、この状況が続くとみてよさそうです」(小林さん)
IPOの結果は、全体的に堅調だった。2026年8・9月はKOMPEITO、akippa。さらにエブリー、Skyfallの計4銘柄が「強気」判断となった。4銘柄の共通点は、将来的に大きな利益の伸びが見込めることだ。今後の株価動向も注視しておこう。
※データは2026年10月5日時点
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。