「ダイヤモンドZAi」2026年11月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。

一時金なら「退職所得控除」で
税負担を抑えられる

 iDeCoを一括で受け取る場合、「退職所得控除」が使えます。
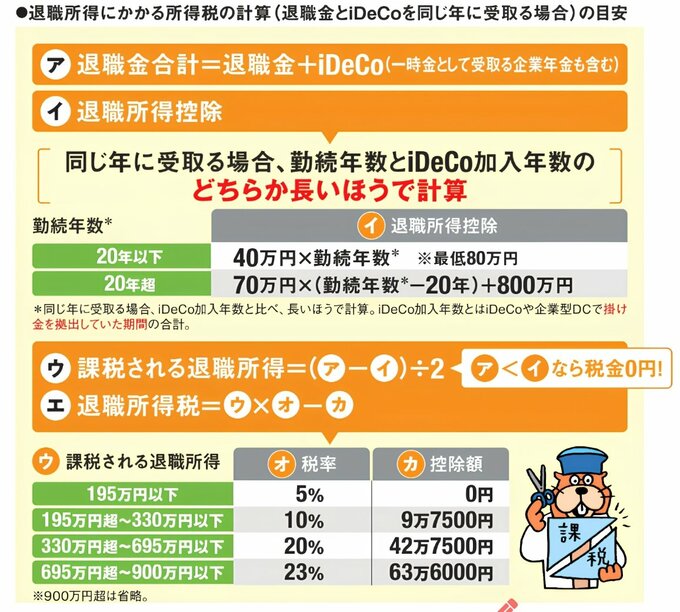
退職金とiDeCoを同じ年に受け取る場合の退職所得にかかる所得税の計算方法を示した図。退職金とiDeCoを合算し、勤続年数とiDeCo加入年数の長い方を使って退職所得控除を計算する。控除後の金額の2分の1を課税退職所得とし、金額に応じた税率と控除額で所得税を算出する。
キャプション:枠からハミ出た額の半分が課税対象となる!
拡大画像表示

 控除枠は、iDeCoに加入してお金を拠出した年数(または勤続年数)が20年以下なら「40万円×年数」、21年超なら「70万円×(年数-20年)+800万円」。

 年数が長いほど控除枠が広がります。控除枠内であれば税金はゼロ、枠からハミ出た場合も、その金額の1/2だけにしか税金がかからないため負担を大幅に減らせます。
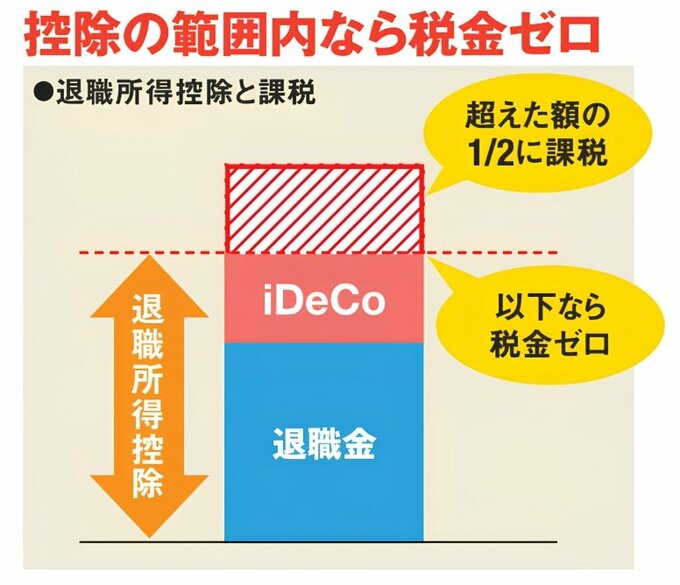
退職所得控除と課税の関係を示した図。退職金とiDeCoの合計額が退職所得控除の範囲内なら税金はかからず、控除額を超えた部分については、その2分の1が課税対象になることを表している。
拡大画像表示

 退職金をもらう場合は、控除の枠を一緒に使うことになり、控除額からハミ出る可能性が高いため退職金がない自営業や、長年、同じ会社に勤めながらも退職金が少ないケースはこちらがおすすめ。

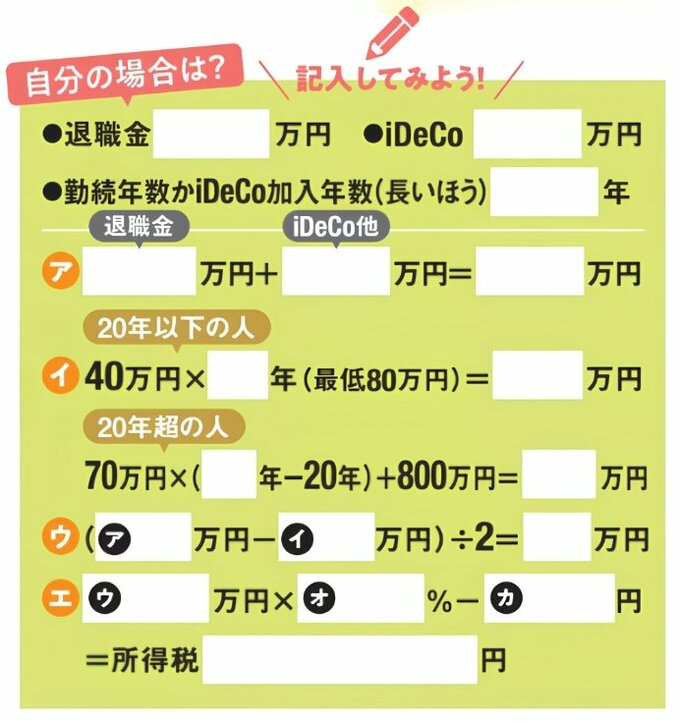
 以下に具体的な計算方法をまとめました。空欄の部分には自身の数値を当てはめて、自分の所得税を計算してみましょう。
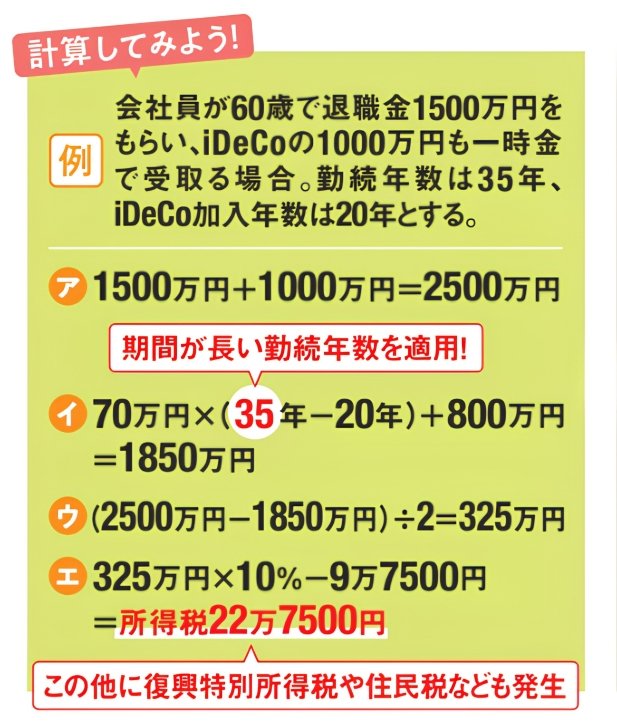
退職金1500万円とiDeCo1000万円を同じ年に一時金で受け取る場合の所得税計算例。勤続35年、iDeCo加入20年として、合計2500万円、退職所得控除1850万円、課税退職所得325万円となり、所得税は22万7500円と計算している。復興特別所得税や住民税などは別途発生する。
拡大画像表示
退職金とiDeCoを同じ年に受け取る場合の税額を自分で計算するための記入式ワークシート。退職金額、iDeCo額、勤続年数またはiDeCo加入年数を入力し、合計額、退職所得控除、課税退職所得、税率、控除額を順に計算して所得税を求める構成。
拡大画像表示