
自営業やフリーランスは、iDeCoの掛け金上限が大きく、節税メリットを生かしやすいのが特徴です。資産を2倍超に増やした人、早期加入で退職所得控除枠を広げた人、パートで節税効果を実感した人も!3人の実例と読者の成功・失敗談から、後悔しないiDeCo活用法を探ります。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年11月号の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。
自営業・フリーランス・パートは
「節税メリット」を最大限生かす!
自営業やフリーランスは掛け金の上限が月6万8000円*と大きく、所得控除の恩恵が絶大。
一方、受取り額が大きくなりがちなので、食いしん坊ランナーさんのようにiDeCoへの早期加入で退職所得控除枠を拡げることが、非課税で受け取る鍵となります。
そのほか、年収103万円超のパートのばらりんさんも、所得控除の恩恵を実感。2027年の拠出年齢の拡大を知り、「もっと続けたかった」と後悔も話してくれました。
*2027年からは月7万5000円にアップ。
自営業・散歩の凡人さんのケース
定期預金から株投信へ、iDeCo資産は2倍超に
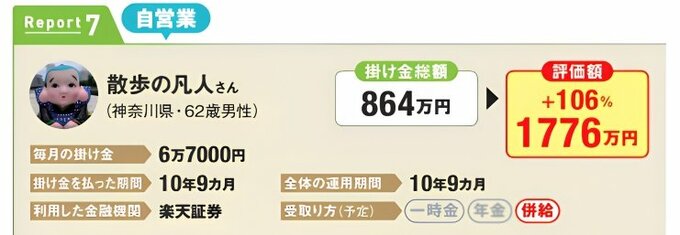
老後の備えは国民年金しかなかったため、2017年からiDeCoを始めました。
最初はメガバンクを利用。「掛け金が所得控除になるし、減らなきゃいいや」と考えて、全部を定期預金へ入れていました。
しかし、22年に世界の株式市場が上がっているのを見て、いろいろな地域の株型投信を買うように。口座も手数料が安い楽天証券に移しました。
今はS&P500のインデックス型投信に集中投資しています。65歳になったら、退職所得控除枠に収まる分だけ一時金で受取り、残りは10年くらいかけて年金で受け取っていく予定です。
前述のとおり、老後は国民年金だけなので、受け取ったお金は生活費に充てるつもりです。
最初はメガバンクを利用。「掛け金が所得控除になるし、減らなきゃいいや」と考えて、全部を定期預金へ入れていました。
しかし、22年に世界の株式市場が上がっているのを見て、いろいろな地域の株型投信を買うように。口座も手数料が安い楽天証券に移しました。
今はS&P500のインデックス型投信に集中投資しています。65歳になったら、退職所得控除枠に収まる分だけ一時金で受取り、残りは10年くらいかけて年金で受け取っていく予定です。
前述のとおり、老後は国民年金だけなので、受け取ったお金は生活費に充てるつもりです。