
iDeCoは、どのように運用するかだけでなく、どう受け取るかによっても手取り額に差が出ます。受け取り方は「一時金・年金・併給」の3つ。自分に合った方法を選べば、税負担が抑えられる可能性も。今回の記事では、退職金や公的年金の額も踏まえ、iDeCoの受け取り方の基本をわかりやすく解説します。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年11月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。
まずは検討したい
「一時金」での受け取り
iDeCoで貯めた資金を受け取る際は、手取り額を意識した「出口戦略」が重要です。受け取り方や受け取る時期によって税金の種類や負担が大きく変わります。
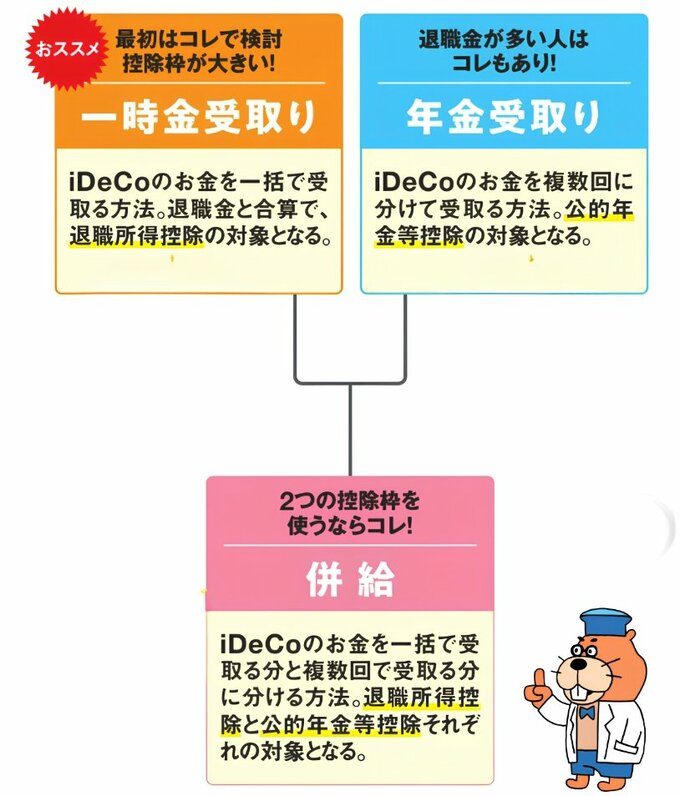
受け取り方は3つ。
拡大画像表示
一括で退職金として受け取る「一時金」、5年から20年に分割して受け取る「年金」、そして、その一時金と年金の2つの受け取り方を組み合わせる「併給」です。
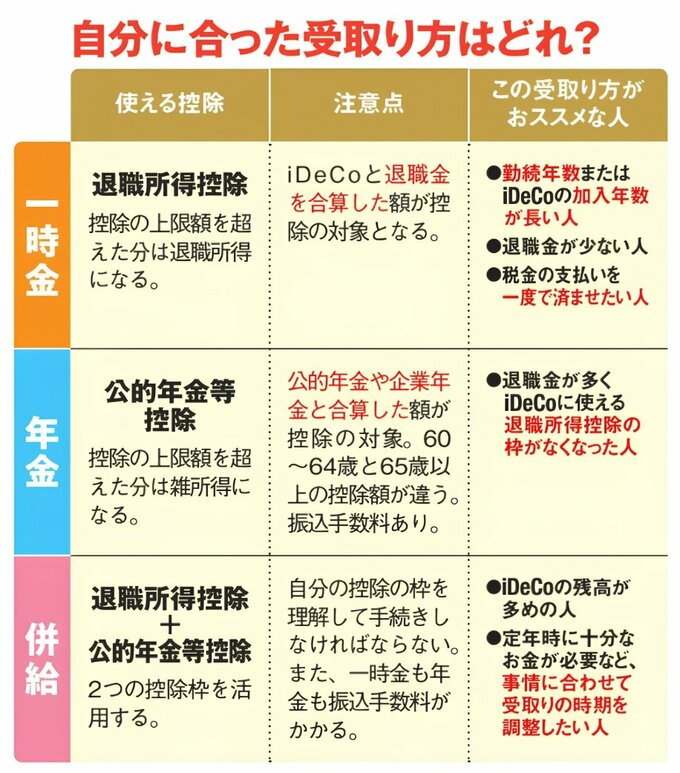
一時金で受け取る場合、「退職所得控除」を使うことができます。会社に勤めている人は退職金とiDeCoの合計で計算します。
控除枠が大きいため税負担を軽減しやすく、最初に検討したい選択肢です。退職金が少ない人なら税金が0円になることも。