
企業年金がない会社員にとって、iDeCoは老後資金づくりの重要な選択肢です。その活用法はさまざまで、20年以上の運用で資産を約2倍にした人や、退職金との兼ね合いから年金受取りを選んだ人も。3人の実例から、運用方法や受取り方のヒントを探ります。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎、写真:Adobe Stock)
「ダイヤモンドZAi」2026年11月号の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。
企業年金なしの会社員
一時金か年金か?読者3人のiDeCo受取り術
企業年金なしの会社員は、老後資金を自力で備える意識が高めです。
たとえば、宮城県在住のりっくさん(66歳)は家計をやり繰りして、iDeCoを早めにスタート。23年かけて資産を2倍超に育てました。
また、東京都在住のにがみもうま味さん(67歳)とTOMさん(62歳)は、状況の変化に伴い、企業型DCからiDeCoへ資産を移しました。
2人とも一時金受取りでは退職所得控除枠を超えるため、年金受取りを選択。公的年金等控除枠に収めるために、受取り期間や公的年金の受給開始時期を調整しています。
では、読者3人のiDeCo活用法を具体的に見ていきましょう!
りっくさんのケース
iDeCoで資産2倍超!一時金で配当株投資
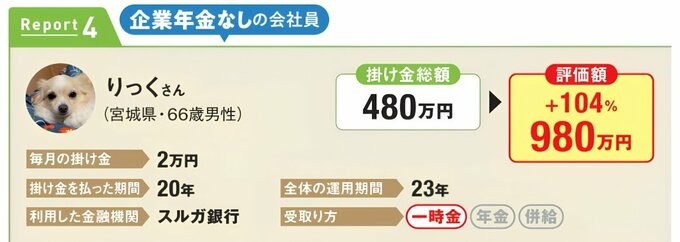
iDeCo*を始めた40歳当時は、住宅ローンと教育費で家計がキツく、貯金は100万円ほど。それでも将来のために、掛け金は月2万円でスタートしました。
投資初心者でどの投信が良いのかわからず、8~10本と多めに買って年に1、2回、成績の悪い投信から成績の良い投信に移す作業を続けました。
そのかいあって、63歳で評価額は980万円に成長。もし、元本の480万円を銀行に預けていたら、利息は1万円にも満たなかったでしょう。
投資のうまみを実感し、「ここから先は優待株や配当株などで自由に運用したい」と思って、一時金で受け取りました。現在は年間配当120万円を目標に、退職金と合わせて少しずつ投資しています。
*iDeCoという名称は2017年から。
投資初心者でどの投信が良いのかわからず、8~10本と多めに買って年に1、2回、成績の悪い投信から成績の良い投信に移す作業を続けました。
そのかいあって、63歳で評価額は980万円に成長。もし、元本の480万円を銀行に預けていたら、利息は1万円にも満たなかったでしょう。
投資のうまみを実感し、「ここから先は優待株や配当株などで自由に運用したい」と思って、一時金で受け取りました。現在は年間配当120万円を目標に、退職金と合わせて少しずつ投資しています。
*iDeCoという名称は2017年から。