
「ダイヤモンドZAi」2026年11月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。
公的年金や企業年金と合算!
年金受け取りは「控除枠」がカギ
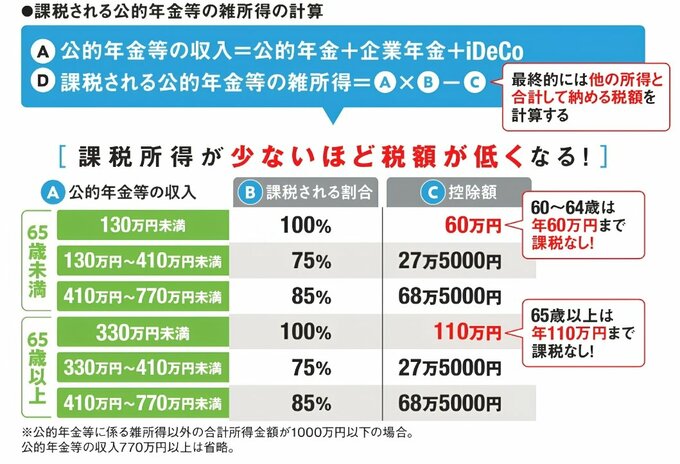
iDeCoを分割で受け取る「年金受け取り」では、公的年金等控除が使えます。
拡大画像表示
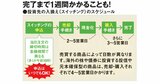
この枠は公的年金や企業年金などの年金と合算し、65歳未満なら年間60万円、65歳以上なら年間110万円までの受け取り額に収めれば税金がかかりません。
例えば65歳から受け取れる公的年金を70歳へ繰り下げ、60歳からの5年間、そしてその後の65歳からの5年間にiDeCoを控除額の枠内で年金受け取りする戦略などが考えられます。
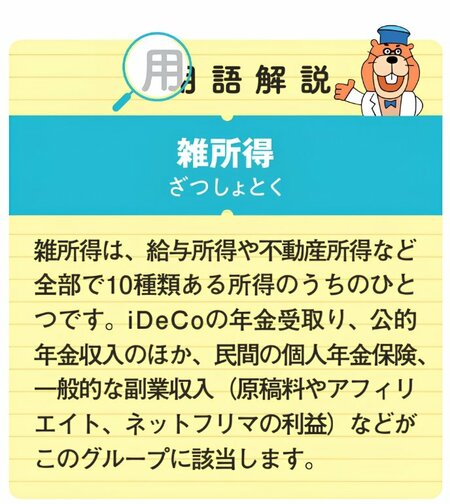
年金の控除額を引いた後の税金上の区分は「雑所得」になります。雑所得は原則として「総合課税」なので、他のさまざまな所得と合計した上で税額が計算されます。
給与所得や不動産所得などとも合算されるため、再雇用で働くなど他の所得がある場合は要注意です。引退後に雑所得が増えると社会保険料などがアップする可能性があります。
所得が上がると、当然ですが翌年の住民税、国民健康保険料、介護保険料などが連動してアップします。年金が多い場合はこの点を忘れずに。
実務的な部分では、iDeCoを年金形式で受け取ると振込のたびに振込手数料がかかるほか、受け取り期間中も口座管理費用がかかります。