
「多数回該当」と「年間上限」で
長期療養の負担を抑える
ザイゼン 直近12カ月で上限に3回達すると、4回目からは上限額が下がりますね。
河村 長期療養者に対して負担を軽減する仕組みの一つで、「多数回該当」と呼ばれるものです。年収500万円の人の1カ月の上限額は約8万5800円ですが、3回該当すると4回目以降の利用は4万4400円に下がります。
ザイゼン 支払いが約半分に軽減!
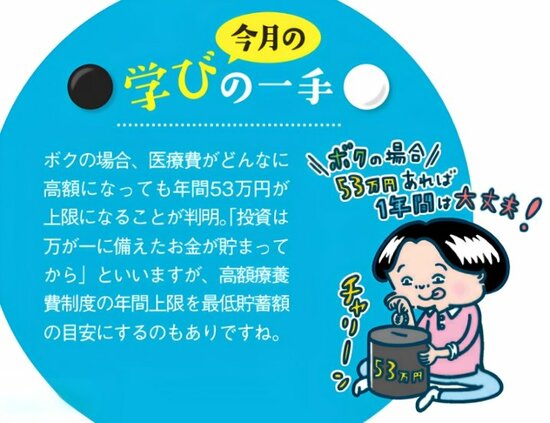
河村 加えて、2026年8月から「年間上限」も新設されました。例えば、年収500万円の人で、月8万円の自己負担が12カ月続いた場合、「多数回該当」には該当せず、年間の支払いは8万円×12カ月で96万円でした。これでは負担が大きいということで年間上限を新設。年間の支払いは53万円でストップします。
ザイゼン 負担がかなり軽減されましたね。他に知っておくべき点は?
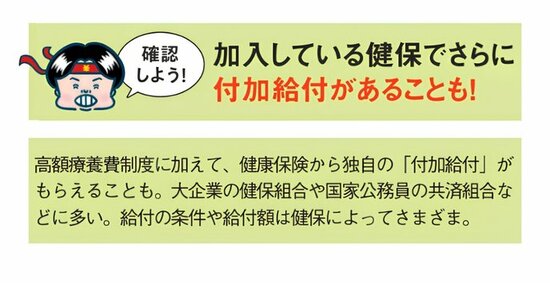
河村 医療費が高額になったとき、高額療養費制度とは別に、独自の給付をしてくれる健康保険もあります。加入している健保の制度を一度調べてみましょう。
ザイゼン 制度って知らないと利用できないですよね。知ることが大事。
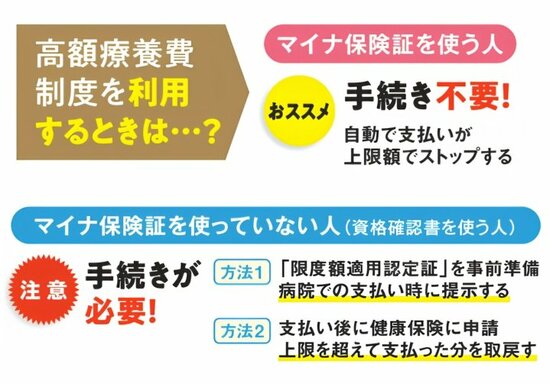
河村 マイナ保険証を使うと、原則手続き不要で高額療養費制度が適用されるのでおすすめです。使っていない人は、申請などの手続きが必要になるので注意しましょう。
今月の学びの一手
年間上限から貯蓄額を考えよう!
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。