
編集部 NTT株が180円突破が可能だと思う理由は?
仲村 NTTの株価は10月に入ってからかなり急ピッチで上昇しました。日足チャートを見ると分かりますが、ちょうど9月につけた戻り高値(180円付近)の水準に並んだんです。短期勝負の投資家からすれば、「前回の高値付近まで来たから、一旦利益確定しておこう」となりやすい節目でした。直近で大きめの陰線が出たりもしましたが、これは前回の高値を意識した短期的な利益確定売りに過ぎません。NTTの経営にマイナスなニュースが出るなど、ファンダメンタルズが悪化したわけではないのです。
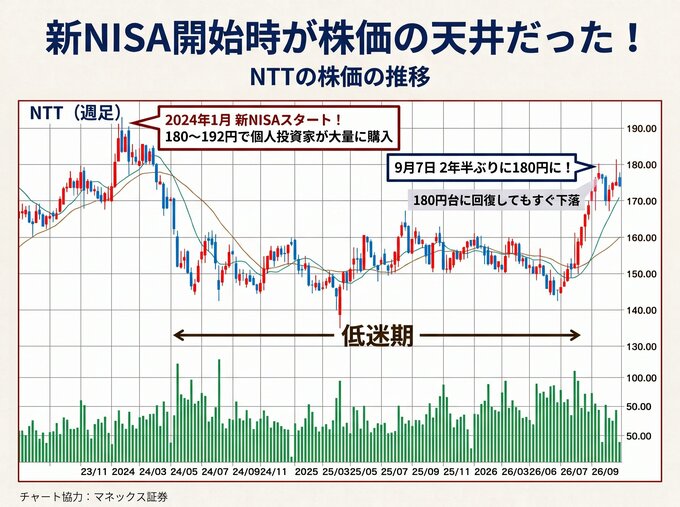
編集部 NTTといえば、2024年1月の新NISAスタート時に、2万円未満で買えるということで多くの個人投資家が買いました。その時の株価が、180~192円の水準です。しかし、その後は株価が下落して、2年半以上一度も180円台には戻りませんでした。市場では、「180円〜190円近辺に戻ったら売ろうと待っている個人投資家が多い」という声もよく聞かれます。その影響はどう見ていますか?
仲村 そこについても、需給の整理はすでにかなり進んでいると見ています。確かに新NISAが始まった2024年1月の高値は192円台で、購入者の平均取得単価は170円〜190円あたりに分布していました。しかし、NTT株はこの4カ月間で安値143円から181円まで力強くリバウンドしています。その過程で売買代金が大きく膨らんでいます。つまり、含み損に耐えかねて「トントンになったら逃げたい」と考えていた投資家の売りは、すでに大半がこなされたと考えられます。ここからは、損益がプラスに転じて「長期で保有して、もっと利益を伸ばそう」と考えるホルダーが増えるため、上値の重さは徐々に解消されていくはずです。
編集部 半導体関連などのハイテク株が上昇する日には、NTTが売られやすいような印象を受けます。半導体相場からは、蚊帳の外なんですか?
仲村 まさにそこがもう一つのNTT株の上値が重たくなる要因です。東京エレクトロンやアドバンテストといった半導体関連株が買われる「リスクオン」の相場局面では、通信のようなディフェンシブセクターからは一時的に資金が抜けやすくなります。たしかにNTTもデータセンターの有力プレーヤーで長期では有望です。しかし、市場でAI関連株を物色する際、投資家はまず値動きが派手なキオクシアホールディングスや東京エレクトロンのようなど真ん中の半導体株を買いに行きます。そのため資金シフトの逆風を受けやすいのです。ただ、これも循環的な物色の偏りに過ぎません。
「料金値上げ」と「米AI大手向けデータセンター」!
業績予想に織り込まれていなかった超大型好材料が直撃
編集部 目先の下げは需給や短期的な資金シフトで、構造的な下落ではないということですね。業績などで不安はないのでしょうか?
仲村 不安どころか、9月以降に明らかになった2つの好材料によって、私の強気シナリオは一段と確度が高まりました。
編集部 1つ目が「スマホ料金プランの値上げ発表」ですね。
仲村 はい。9月25日に発表されたもので、ahamo(アハモ)など一部料金プランの月額料金引き上げが12月1日から適用される予定です。9月の動画取材時にお話ししたのは、低採算プランの受付停止や高単価プランへの誘導といった「プラン見直し」による改善でした。しかし今回の発表は、正真正銘の「値上げ」です。重要なのは、「この値上げ効果がNTTの今期の業績予想には織込まれていなかった」という点です。具体的な増益額などは発表を待ちたいですが、株価の足を引っ張っていたモバイル事業の不振の改善と、通信サービス収入が増収に転じる確度は、これで一段と高まりました。
編集部 会社計画に入っていなかった上乗せ要因というのは大きいですね。
仲村 そして2つ目が、日経新聞が一面でも報じた「米アンソロピック向けデータセンター建設」のニュースです。これも非常にインパクトがあります。生成AIで知られる米アンソロピックは、株式公開(IPO)も決定した大注目のAIスタートアップです。時価総額は200兆円以上になるといわれてます。そのアンソロピック向けのデータセンターを、NTTデータグループが大阪府内で建設を担うと報じられました。今回の件は「NTTは単なる内需の通信キャリアではなく、世界最先端のAIインフラを支える企業である」という再評価を決定づける中長期的な好材料になるでしょう。
通信キャリアから世界屈指のAIインフラ企業へ脱皮!
株価低迷に終止符を打つ「4つの構造変化」とは?
編集部 直近の新材料に加えて、9月の取材でお話しいただいた「NTTが長期的に有望な理由」についても、改めて読者にわかりやすく教えていただけますか?
仲村 はい。まず前提として知っておいていただきたいのは、過去2年ほどNTTの株価が冴えなかった最大の原因は、携帯電話事業(ドコモ)の「1人負け」にあったという点です。コロナ後の急な通信需要に対して設備投資を見誤り、通信品質が落ちて顧客が流出しました。その流出を止めようと巨額の広告・販促費をつぎ込んだため、業績の重しになっていたんです。
編集部 そのドコモの苦境が、ようやく好転し始めたわけですね。
仲村 まさにそこが1つ目の変化「ドコモ事業の底打ち・反転」です。基地局への設備投資が進んだことで通信品質が改善し、採算の合わないプラン(irumoなど)を整理して高単価プランへ誘導した結果、8月に発表した第1四半期決算ではドコモ全体の営業利益がついに前年同期比+3%の「増益」へ転換しました。ここに先ほどお話しした12月からの料金値上げが乗っかってくるため、業績回復の道筋は一段と確かなものになっています。
編集部 長年の足かせだったドコモが復活してきたと。2つ目の変化は?
仲村 2つ目は「隠れAI銘柄としての急成長」です。「電話会社」というイメージを持つ方が多いかもしれませんが、NTTは、実は世界でも有数の規模を誇るデータセンター事業者なんです。NTTデータを完全子会社化したことで、AIビジネスに必要なITコンサルティングから、クラウドの基盤、データセンターの箱、システムの開発・実装までを、グループ内で全て一気通貫で提供できる体制が整いました。その証拠に、第1四半期決算におけるデータセンター事業の受注高は、前年同期比で2.2倍(+123%)と爆発的に拡大しています。
編集部 世界的なAI需要をそのまま取り込めるインフラ企業になっているんですね。
仲村 3つ目は「金融経済圏の完成」です。NTTはdポイントやd払いといった巨大な顧客基盤を持っていながら、競合のKDDIやソフトバンクと違って「銀行」を持っていなかったのが弱点でした。しかし、住信SBIネット銀行の買収・連携によってその最後のピースが埋まり、「銀行・証券・カード・決済」が揃ったのです。第1四半期の金融事業収益は前年同期比で約56%増と急成長しており、顧客1人あたりの収益力を底上げしています。
編集部 出遅れていた金融でも反撃の体制が整ったわけですね。
仲村 4つ目は「圧倒的な増配余力と手厚い優待」です。NTTは今期で16期連続増配の予定です。一方で、利益のうちどれだけ配当に回すかを示す「配当性向」は約45%にとどまっています。ソフトバンクの配当性向が約76%と限界近くまで高いのに対し、NTTには将来さらに増配できる余力が残されています。さらに、保有2年目と5年目に付与されるdポイントの株主優待を合わせると、5年間保有した場合のトータル優待還元率は実に25%に達します。
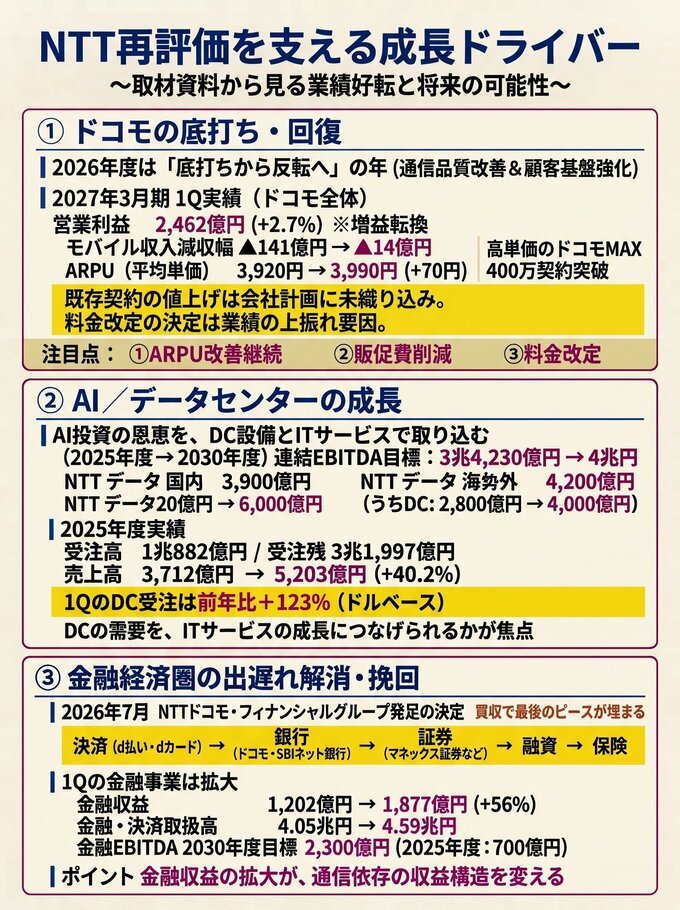
編集部 なるほど! この4つの変化がバラバラに起きているのではなく、つながっているんですね。
仲村 その通りです。ドコモが復活して稼ぎ出した盤石なキャッシュを、メガトレンドである「AI・データセンター」へ再投資し、そこに「金融経済圏」が加わって顧客単価をさらに引き上げる。そして会社全体で増えた莫大な利益が「連続増配や自社株買い」として株主に還元されていく――。この力強い好循環がすでに回り始めているからこそ、目先のわずかな値動きに惑わされることなく、どっしり長期で持っていて大丈夫なんです。
ゲームチェンジャー「IOWN」が電力問題を解決する!
アナリストが予測する中長期「300円」の株価ロードマップ
編集部 中長期の成長ドライバーとして、電気の代わりに光を使う次世代通信基盤構想である「IOWN(アイオン)」についても市場の関心が高いですが、これについてはどう評価されていますか?
仲村 足元の業績にすぐ寄与するわけではありませんが、3〜5年といった中長期のスパンで見るなら、超ド級の爆発力を秘めたプラス材料です。現在、AIインフラの最大のボトルネックは「電力不足」ですが、IOWNは電力効率を従来の100倍以上に引き上げることを目指しています。世界規模で不足が懸念されている電力問題を解決できる目処が立てば、NTTの企業価値は跳ね上がります。
編集部 そうした成長性を踏まえて、仲村さんは今後の株価をどう予測していますか?
仲村 時間軸に応じた私の目標株価は次の通りです。
■今期(2027年3月期)までの目標株価
200円台。第2四半期以降の決算でモバイル通信料収入の増収転換が確認されれば、年内にも200円の大台到達は十分にあり得る。
■1〜2年の中期の目標株価
250円。来期(2028年3月期)にかけてモバイル事業の本格的な増収増益が定着すれば、250円前後が見えてくる。
■5年程度の長期の目標株価
300円。データセンター事業のさらなる拡大に加え、IOWNの収益化シナリオが具体化して、投資家が収益化を確信し始めれば、300円の大台突破もある。
もし再び下落したら? 下値メドは160円前後に設定
150円台は絶好の押し目買い! 新NISAで配当&優待を狙え
編集部 とはいえ、NTTには過去に何度も裏切られたので、株価下落も想定したいです。下値のメドも教えてください。
仲村 配当利回りの観点から160円が下値の支持線として機能するはずです。近年のモバイル事業1人負け状態の時の株価の中央値が150円台です。もし、相場全体の急落などで一時的に150円台に突っ込むような場面があれば、そこは「絶好の押し目買いのチャンス」と捉えて強気に買い増すべき水準です。
編集部 そもそも、NTT株はどのような投資スタンスで買えばいいのでしょうか?
仲村 NTT株は短期間で値幅を狙う銘柄ではありません。半導体株のように1日で5%も乱高下することはないため、日々の値動きに心乱されることなく、どっしりと安心して保有できるのが最大の強みです。
16期連続増配を見込む手堅い配当(小幅でも今後も増配を続けるでしょう)と手厚いdポイント優待をしっかり受け取りつつ、AIインフラ企業への構造転換に伴う値上がり益を着実に狙いにいき、IOWNの収益化で株価倍増まで狙う——。現在のNTT株は自信を持って保有を続けられる、まさに長期投資の「最適解」の銘柄だと言えます。目先の数円の上げ下げに一喜一憂せず、長期目線でどっしり構える、新NISA向きの銘柄だと言えます。
本記事は2026年10月31日時点で知りうる情報を元に作成しております。本記事、本記事に登場する情報元を利用してのいかなる損害等について出版社、取材・制作協力者は一切の責任を負いません。投資は自己責任において行ってください。