
建物や家財は火災保険
車は車両保険で備えよ!
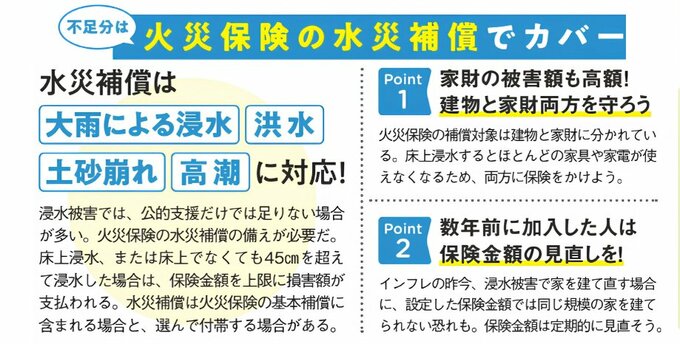
清水 ただ、家の大規模な修理などは、公的支援ではまったく足りません。だから、大雨の被害は火災保険の水災補償で備える必要があります。
ザイゼン 補償の額はどれくらい?
清水 建物の補償では、今ある建物と同じものを建てる場合にかかる費用を保険金額として設定するのが一般的。それを上限に実際の損害額が補償されます。
つまり清掃や修理の費用はもちろん、新たに家を建て直す場合でも、その建築費用は保険で賄えるわけです。ちなみに、昨今のインフレで建築費用も上昇中。更新時は保険金額の見直しが重要です。
ザイゼン ちなみにローンは?
清水 火災保険もローンまでは返済してくれません。ローンで家を建てるということは、つねにこうしたリスクがあることを認識しましょう。
ザイゼン 分譲マンションに住む人も水災補償は必要でしょうか。
清水 ベランダからの浸水や、トイレから下水が逆流する事例も。最近の異常な大雨に備えて、階数を問わず補償を付けるのがおすすめです。
ザイゼン 車が水没した場合は?
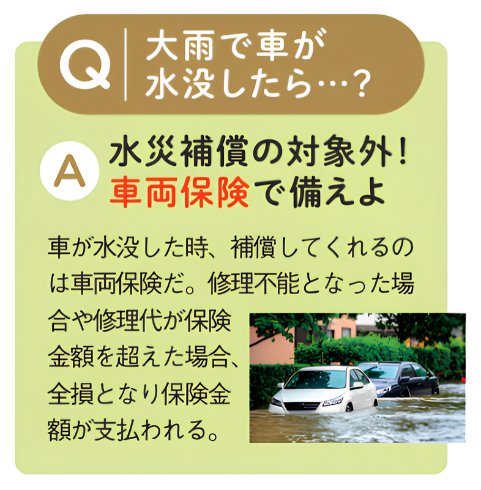
清水 車は家財に含まれず、水災補償の対象外。車を買ったばかりなら、車両保険に入って備えましょう。
今月の学びの一手
大雨への備えは保険の見直しがカギ
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。