
山本 配当性向が100%を超えている場合は、なぜ100%を超えているのか、その状態が今後も続くのか、といった点を確認することが重要です。
――まずは「なぜそうなっているのか」を考えるのですね。
山本 大きく分けると2つのパターンがあります。1つ目は資本効率(ROE)を改善している中で、配当性向が100%を超えているパターン。昨今、企業は投資家から盛んにROEの改善を求められています。その対応としてよくあるのが、配当をたっぷり出して自己資本を縮減し、ROEを高めるという手法です。
――ROEの分母である自己資本が小さくなれば、分子である利益を増やさなくてもROEは高まりますね。
山本 そのとおり。つまり、自己資本を縮減するために、意識的に当期利益の額以上に配当を出しています。その結果、配当性向が100%を超えるわけです。一般的に、企業は過去に稼いだ利益の蓄えがありますから、1年分の利益を丸ごと投資家に還元しても経営が傾くことはありません。
――なるほど。企業は意識して稼いだ額以上の配当を出しているのですね。
山本 こうした取組みは「ROE○%を達成するまで」「中期経営計画の期間」といったように期限付きで行われる場合が多いです。例えば、大手化学メーカーの日本触媒(4114)は、中期経営計画の中で資本のコントロールを目的に、2027年度まで「配当性向100%またはDOE2.0%のいずれか大きい金額を配当する」としています。実際に、2026年3月期の配当性向は101%です。
――このパターンであれば、買ってもいいでしょうか?
山本 資本効率の改善の取組み自体はよいこと。市場から評価されるので株価も上がりやすいです。その企業の業績や成長性に問題がなければ買ってもいいでしょう。ただ、その取組みの期間が終了し、目標を達成すると、これまでと同じ水準で配当を出さなくてもよくなります。ですので、減配リスクに注意する必要があります。
業績悪化は一時的か
配当の余力があるか見極めが肝心!
――配当性向が100%を超える、2つ目のパターンはなんですか?
山本 業績が悪化していても、配当を維持するパターンです。当期利益100億円のうち、60億円を配当に回した場合の配当性向は60%です。その次の期、当期利益が50億円に半減したとしましょう。ここで企業ががんばって配当を据置くと、つまり60億円を配当として支払うと、配当性向は120%になります。
――投資家にとってはありがたい話です。
山本 減配は印象が悪いので、減益時でもがんばって配当を据置くパターンは多いです。ほかに、DOEの配当方針を掲げているために、減益時も減配できないという場合もあります。DOEは、自己資本に対してどれくらいの割合で配当を支払っているかを示した指標。減益時でも安定して配当を出しますという宣言なので、減配しづらいわけです。
――このパターンの株だと、判断はどうなりますか?
山本 業績悪化が一時的なのか、構造的な問題でしばらく続きそうなのかを見極める必要があります。しばらく続きそうなら、配当の維持はいずれ厳しくなる可能性が高く、避けたほうがいいでしょう。一時的とみるなら買っても問題ありません。ただ、万が一業績悪化が続いてしまった場合に備えて、配当の持続性もチェックしておきたいです。
――どうチェックすればいいですか?
山本 見るべき項目はさまざまですが、初心者には「配当可能年数」がわかりやすいです。これは「1株あたり利益剰余金÷1株配当」で算出されます。利益剰余金は、企業が過去に稼いだ利益の蓄えのこと。つまり、配当可能年数は、企業の利益がゼロになったと仮定して、現時点の蓄えで何年間配当を維持できるかを示している指標。この年数が高いほど、配当の持続性は高くなります。業績悪化が一時的、かつ配当可能年数が高いと、値下がりリスクや減配リスクは小さくなります。
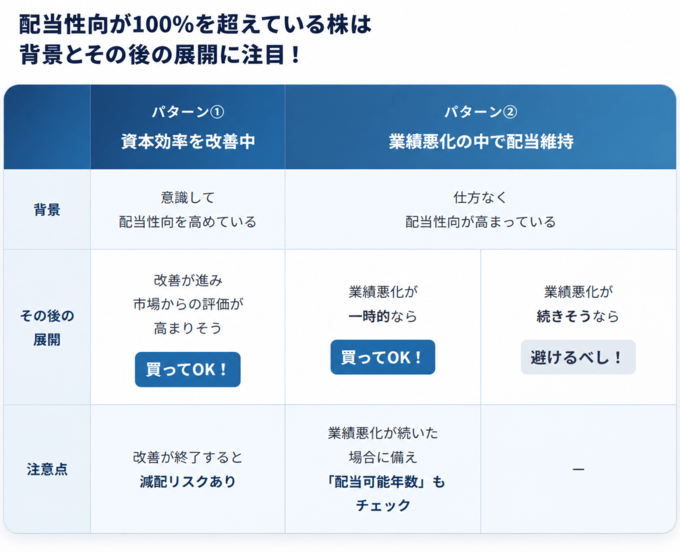
―配当性向が100%を超えている株は、背景とその後の展開を考えることが重要ですね。
山本 ここまでが基本的な考え方です。最後に補足として、会計上の理由で配当性向が100%を超えているパターンについても説明しましょう。例えば、製薬大手の武田薬品工業(4502)は、毎年巨額の減価償却費を計上し、会計上の当期利益が小さくなる傾向にあります。新薬を開発するための設備投資や、外部から新しい技術を導入する目的の企業買収を積極的に行っており、固定資産が多いためです。一方で、累進配当を採用するなど配当には積極的で、その結果、近年は配当性向が100%を超えることがしばしばあります。
――今期は4円増配し、配当性向は150%を超える見通しですね。
山本 ただ、武田薬品工業の場合は、営業キャッシュフロー(本業の営業活動で得た現金の増減額)が営業利益を上回る状態が続いています。つまり、会計上は利益が小さいように見えますが、実際はしっかり稼いでいて現金がたっぷり手元にあるということ。このように手元の現金の範囲内で配当を出しており、業績や成長性に問題がなければ買ってもいいでしょう。
ダイヤモンド・ザイ2027年1月号(2026年11月21日発売)では、山本さんが言及した「配当可能年数」を用いて、配当利回りの上位100銘柄の配当余力を診断しています。ぜひこちらもチェックしてください。
本記事は2026年11月10日時点で知りうる情報を元に作成しております。本記事、本記事に登場する情報元を利用してのいかなる損害等について出版社、取材・制作協力者は一切の責任を負いません。投資は自己責任において行ってください。