
「ダイヤモンドZAi」2026年12月号の「やらなきゃソン! NISA2026年末駆け込みToDoやることリスト」を基に再編集。データはすべて雑誌掲載時のもの。
NISAの戦略に本腰を入れよう!
改めてNISAの特徴・仕組みをおさらい!
2026年も残すところあと2カ月余り。投資資金があるのに、思ったよりNISAの非課税枠を埋められていないという人は、そろそろ使い切り戦略に本腰を入れたい。また、2027年に向けてNISAの保有資産の見直しもしておきたいところだ。
まずはNISAの仕組みをおさらいしよう。NISAの最大の特徴は、投資で得た利益にかかる約20%の税金がゼロになる点だ。値上がり益のほか、株の配当や投信の分配金も非課税となる。
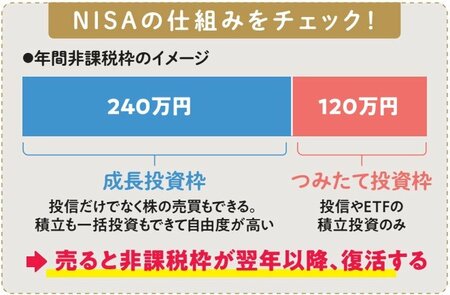
「成長投資枠」・「つみたて投資枠」と非課税枠が2つあるのも、NISAの特徴だ。つみたて投資枠は積立専用で、年間の投資上限額は120万円。投資信託とETFのみが積立できるため、選択肢は限られる。
一方、成長投資枠は株の取引ができ、選べる投信の種類は豊富だ。年間の投資上限額は240万円。つまり、両枠を併用すれば、年間最大360万円まで非課税で投資できる。
年間非課税枠とは別に、1800万円という生涯非課税枠の上限もある。毎年360万円の投資を続けたら、5年で達する計算だ。生涯非課税枠を使い切っても、保有資産を売却すると、購入額分の枠が翌年に復活する。
ただし、年間360万円の上限は変わらない点に注意が必要だ。現行のNISA制度は2024年に始まったため、枠の再利用を実感できるのは、最速でも2029年以降となる点は覚えておこう。
NISAの投資を「12月にやればいい」と思うかもしれないが、年末は焦って判断を誤りやすい。そのため準備は10〜11月のうちに進めておくのが賢明だ。金融アナリストの三井智映子さんと一緒に、年内にやっておくべきNISAのToDoリストをチェックしていこう。