
フジクラ、アドバンテストなど
高成長なのに株価が割安なAI関連3銘柄!
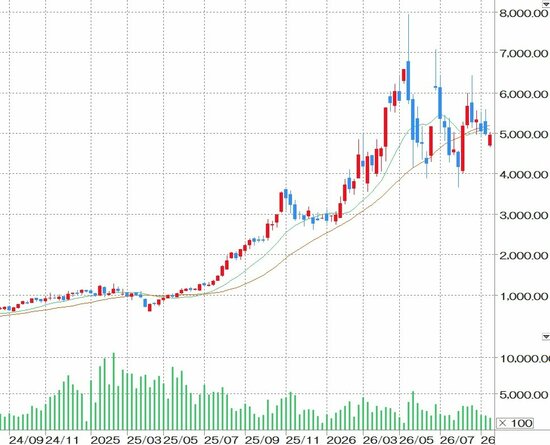
その代表銘柄のひとつが、光ファイバーや電線・ケーブルを手がけるフジクラ(5803)だ。2026年5月の本決算発表時には、今期の経常利益を前期比9.3%増と予想していた。当時はAI関連の代表株としてPERが80倍を超えていただけに、この利益成長率では割高と受け止められ、株価は急落した。
ところが、その後、会社は2度にわたって業績予想を上方修正。現在の経常利益予想は前期の約2.3倍にまで引き上げられている。一方で株価の調整が続いたため、一時80倍台だったPERは25倍程度まで低下した。
「経常利益が2倍以上に伸びる見通しなのに、PERは20倍台です。利益の成長に比べて株価は非常に割安になっています」(志田さん)
拡大画像表示
フジクラ(5803)
| 株価(9/29) | PER | PBR | ROE | 配当利回り |
|---|---|---|---|---|
| 4931円 | 25.1倍 | 13.42倍 | 53.6% | 0.77% |
| 決算期 | 売上高 | 営業利益 | 経常利益 | 当期利益 |
|---|---|---|---|---|
| 25.3 | 979,375 | 135,519 | 137,240 | 91,123 |
| 26.3 | 1,182,358 | 188,707 | 199,481 | 157,163 |
| (予)27.03 | 1,755,000 | 432,000 | 453,000 | 326,000 |
フジクラ(5803)。光ファイバーや電線・ケーブルを手がける。細径・高密度の光ファイバーケーブルに強みを持ち、AIデータセンターの需要拡大を取り込む。2027年3月期は売上高が前期比48.4%増、経常利益が同127.1%増となる見通し。2度の上方修正で利益予想が増える一方、株価は高値圏から調整し、PERは25倍程度まで低下した。大幅な増収増益を背景に、株価の見直しが進むか注目される。(予)は予想。売上高~当期利益の単位は百万円。
同じく志田さんが注目するのが、半導体の性能や動作を検査する試験装置(テスター)大手のアドバンテスト(6857)だ。前期の税引前利益は前々期の約2.3倍に拡大したが、今期も前期比72.4%増を計画する。
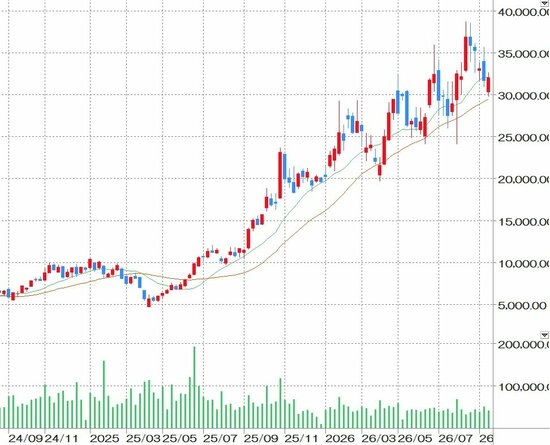
強みは、AI半導体の生産数量の増加に加え、半導体の構造や機能が複雑になるほど検査工程も増えることだ。チップの生産数量を上回るペースで、テスター需要が伸びる構造にある。前期は3度の上方修正を経て、最終的な実績も会社計画を上回った。今期も通期業績の上ブレ余地がある。
拡大画像表示
アドバンテスト(6857)
| 株価(9/29) | PER | PBR | ROE | 配当利回り |
|---|---|---|---|---|
| 33910円 | 37.1倍 | 23.48倍 | 63.3% | - |
| 決算期 | 売上高 | 営業利益 | 税引前利益 | 当期利益 |
|---|---|---|---|---|
| 25.3 | 779,707 | 228,161 | 224,774 | 161,177 |
| 26.3 | 1,128,610 | 499,120 | 516,720 | 375,353 |
| (予)27.03 | 1,714,000 | 846,000 | 891,000 | 660,000 |
アドバンテスト(6857)。AI半導体の生産拡大に加え、構造や機能の複雑化に伴う検査需要の増加が追い風になっている。2027年3月期は売上高が前期比51.9%増、税引前利益が同72.4%増となる見通し。株価は大きく上昇した後、高値圏から調整し、9月29日時点のPERは37.1倍。(予)は予想。売上高~当期利益の単位は百万円。