
プロが解説する2026年後半の日本株の焦点!
注目セクターはAI・半導体だけじゃなかった
3つ目は、銀行・保険だ。「金利上昇による利ざや改善は金融株の業績にプラスに働く」(マリン・ストラテジーズ・グローバルストラテジストの香川睦さん)とみる。
6.智剣・Oskarグループ・大川智宏さん
[ウォーシュ新FRB議長] 新体制のFRBは、金利見通しの公表やFOMCの情報発信を簡略化する方向。金融政策の先行きが読みにくくなり、突発的な政策変更で相場の変動が高まる恐れがある。
[ウォーシュ新FRB議長] 新体制のFRBは、金利見通しの公表やFOMCの情報発信を簡略化する方向。金融政策の先行きが読みにくくなり、突発的な政策変更で相場の変動が高まる恐れがある。
7.こころトレード研究所・坂本慎太郎さん
[金利上昇] インフレを背景に日銀が利上げ姿勢を強める一方、足元では長期金利の上昇が先行している。高市政権の積極財政による財政悪化への警戒感が、市場に表れている可能性には注意が必要だ。
[金利上昇] インフレを背景に日銀が利上げ姿勢を強める一方、足元では長期金利の上昇が先行している。高市政権の積極財政による財政悪化への警戒感が、市場に表れている可能性には注意が必要だ。
8.証券アナリスト・清水洋介さん
[世界的な物価高からの金利上昇] 原油やメモリ価格の上昇でインフレ懸念が強まり、日欧米で利上げ観測が浮上。金利上昇が続けば、高PER銘柄の下落や信用収縮による株式市場の調整に警戒が必要。
[世界的な物価高からの金利上昇] 原油やメモリ価格の上昇でインフレ懸念が強まり、日欧米で利上げ観測が浮上。金利上昇が続けば、高PER銘柄の下落や信用収縮による株式市場の調整に警戒が必要。
9.フェアトレード・田村祐一さん
[金利上昇] 国内では長期金利の上昇基調が続く。利ざや改善が期待できる金融株は、2026年後半の相場の主役となりそうだ。
[金利上昇] 国内では長期金利の上昇基調が続く。利ざや改善が期待できる金融株は、2026年後半の相場の主役となりそうだ。
10.ケイ・アセット・平野憲一さん
[長期金利が30年ぶりの水準] 長期金利が3%に近づく局面は要警戒だが、景気への影響には半年ほどかかるため、当面は押し目買いが有効だ。
[長期金利が30年ぶりの水準] 長期金利が3%に近づく局面は要警戒だが、景気への影響には半年ほどかかるため、当面は押し目買いが有効だ。
物価上昇を背景に追加利上げへの期待が高まる。銀行を中心とする金融株は利ざや改善が見込める局面だ。
4つ目は、建設、電力などのインフラ株と防衛株。データセンターや国防への投資が拡大し、インフラ関連や重工企業の受注を押上げる。
データセンター建設や電力設備、防衛力の整備が進む。こうした大型投資が、企業の受注拡大につながっている。
11.山和証券・志田憲太郎さん
[戦争終結後の正常化] 戦争終結で供給・需要が正常化すれば、AI株から出遅れ業種へ資金が移るとみている。
[戦争終結後の正常化] 戦争終結で供給・需要が正常化すれば、AI株から出遅れ業種へ資金が移るとみている。
12.クォンツ・リサーチ・西村公佑さん
[ホルムズ海峡の動向] 米国とイランは停戦合意後も小競り合いを続け、情勢は予断を許さない。衝突が再び激化すれば、原油高と株価下落を招く恐れがある。
[ホルムズ海峡の動向] 米国とイランは停戦合意後も小競り合いを続け、情勢は予断を許さない。衝突が再び激化すれば、原油高と株価下落を招く恐れがある。
13.ラカン リチェルカ・村瀬智一さん
[中東情勢] 中東情勢の不安定化によるインフレ懸念の再燃などに注意したい。
[中東情勢] 中東情勢の不安定化によるインフレ懸念の再燃などに注意したい。
14.フィスコ・山本秦三さん
[防衛株は長期の国策成長セクターへ] 防衛費がGDP比2%の時代に入り、防衛関連株は予算が継続的に流れる国策成長分野へ。大手だけでなく、整備・弾薬・無人機・サイバーなど出遅れ銘柄も注目。
[防衛株は長期の国策成長セクターへ] 防衛費がGDP比2%の時代に入り、防衛関連株は予算が継続的に流れる国策成長分野へ。大手だけでなく、整備・弾薬・無人機・サイバーなど出遅れ銘柄も注目。
15.経済ジャーナリスト・和島英樹さん
[地政学リスクや日米の金融政策] 2026年後半の相場は米国・イラン情勢と原油価格の動向が焦点。8月中旬にかけて発表される第1四半期決算に加え、日米の金融政策も株価を左右する重要材料だ。
[地政学リスクや日米の金融政策] 2026年後半の相場は米国・イラン情勢と原油価格の動向が焦点。8月中旬にかけて発表される第1四半期決算に加え、日米の金融政策も株価を左右する重要材料だ。
5つ目は、物価高に強い内需株だ。「値上げが難しい総合スーパーではなく、高額消費を取り込める百貨店などに注目」(ダイヤモンドZAiアナリスト・小林大純さん)だ。
節約志向が強まり、苦戦する企業が多い。一方で、富裕層の高額消費やインバウンド需要を取込む企業は業績好調だ。
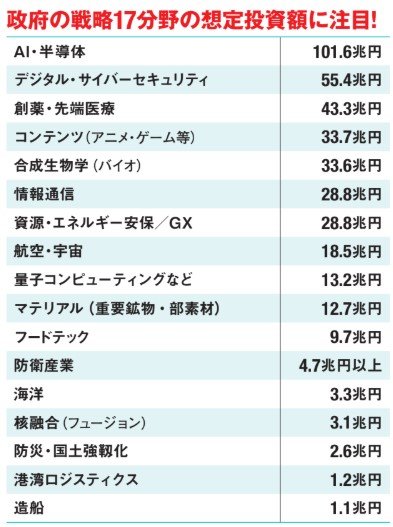
上記5テーマを後押しするのが、政府の戦略17分野に対する官民370兆円超の投資だ。こうした成長戦略の中から、日本株の次の主役となる銘柄を見つけていこう。
16.マーケットコメンテーター・岡村友哉さん
[TOPIX大改革] 2026年10月のTOPIX見直しで構成銘柄は1000弱へ減少する見通しだ。除外候補の中小型プライム株に売り圧力がかかることになるだろう。一方、スタンダードやグロースの新規採用銘柄には買いが期待できる。
[TOPIX大改革] 2026年10月のTOPIX見直しで構成銘柄は1000弱へ減少する見通しだ。除外候補の中小型プライム株に売り圧力がかかることになるだろう。一方、スタンダードやグロースの新規採用銘柄には買いが期待できる。
17.株式アナリスト・佐藤勝己さん
[GPIFポートフォリオ変更] 片山財務相がGPIFなどの国内金融資産への投資拡大を後押しする考えを表明した。実現には不透明感が残るものの、制度見直しへの期待から海外投資家の先回り買いも見込まれる。
[GPIFポートフォリオ変更] 片山財務相がGPIFなどの国内金融資産への投資拡大を後押しする考えを表明した。実現には不透明感が残るものの、制度見直しへの期待から海外投資家の先回り買いも見込まれる。
18.株式アナリスト・鈴木一之さん
[企業のバランスシートの変化] 上場企業は現金を貯め込む経営から、負債を活用して資本効率を高める経営へ転換。ROEの上昇が加速する可能性がある。
[企業のバランスシートの変化] 上場企業は現金を貯め込む経営から、負債を活用して資本効率を高める経営へ転換。ROEの上昇が加速する可能性がある。
19.金融文筆家・田代昌之さん
[東証改革] 東証改革は方針開示から実行と成果を問う段階へ。ROEの改善や事業再編が評価を左右し、MBOやTOBの活発化にも期待大!
[東証改革] 東証改革は方針開示から実行と成果を問う段階へ。ROEの改善や事業再編が評価を左右し、MBOやTOBの活発化にも期待大!
想定投資額が多い分野の関連企業に注目したい。
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。