
フリーランス・食いしん坊ランナーさん
早期加入で退職所得控除枠を拡大!
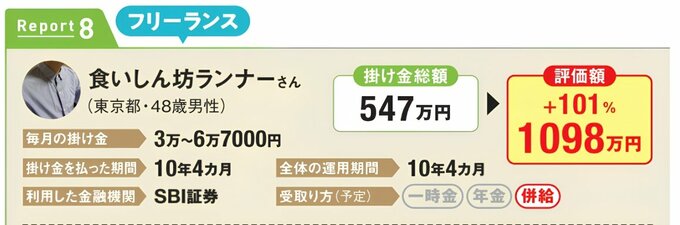
特定口座の株取引で儲かると、旅行などに充てがちでした。そこで、60歳になるまで引き出せないiDeCoで老後資金をつくることに。
掛け金は無理せず3万円からスタート。商品はNYダウのインデックス型投信が中心です。
フリーランスには勤続年数を数える仕組みがないため、iDeCoの加入期間が退職所得控除枠を拡げる唯一の手段です。だからこそ、月3万円からでも早めに始めてよかったです。
60歳で退職所得控除枠に収まる分だけ一時金で受け取り、残りは5年以上の年金受取りで、なるべく非課税を目指す予定。受け取ったお金で、配当株やETFを買うことを考えています。
掛け金は無理せず3万円からスタート。商品はNYダウのインデックス型投信が中心です。
フリーランスには勤続年数を数える仕組みがないため、iDeCoの加入期間が退職所得控除枠を拡げる唯一の手段です。だからこそ、月3万円からでも早めに始めてよかったです。
60歳で退職所得控除枠に収まる分だけ一時金で受け取り、残りは5年以上の年金受取りで、なるべく非課税を目指す予定。受け取ったお金で、配当株やETFを買うことを考えています。
年収103万円超のパート・ばらりんさん
約4年で資産1.7倍!節税効果を実感
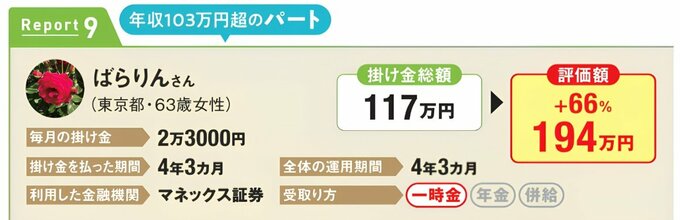
パート勤務の主婦ですが、年収が103万円を超えていたため、所得控除を受けることができました。
元本割れが怖くて、運用の4割は定期預金、残りの6割で、日米株や金(ゴールド)などの投信に分散投資しました。
ふたを開けてみると、特に日経平均と金のインデックス型投信が好成績で、もう少しリスクを取ればよかったと後悔しています。それでも約4年で掛け金の約1.7倍に成長しました。
振込手数料や他に退職所得がない点を踏まえ、63歳に一時金で受け取りました。2027年から拠出期間が70歳未満まで延びますが、受取りを始めた人は再開できないので残念です。
元本割れが怖くて、運用の4割は定期預金、残りの6割で、日米株や金(ゴールド)などの投信に分散投資しました。
ふたを開けてみると、特に日経平均と金のインデックス型投信が好成績で、もう少しリスクを取ればよかったと後悔しています。それでも約4年で掛け金の約1.7倍に成長しました。
振込手数料や他に退職所得がない点を踏まえ、63歳に一時金で受け取りました。2027年から拠出期間が70歳未満まで延びますが、受取りを始めた人は再開できないので残念です。