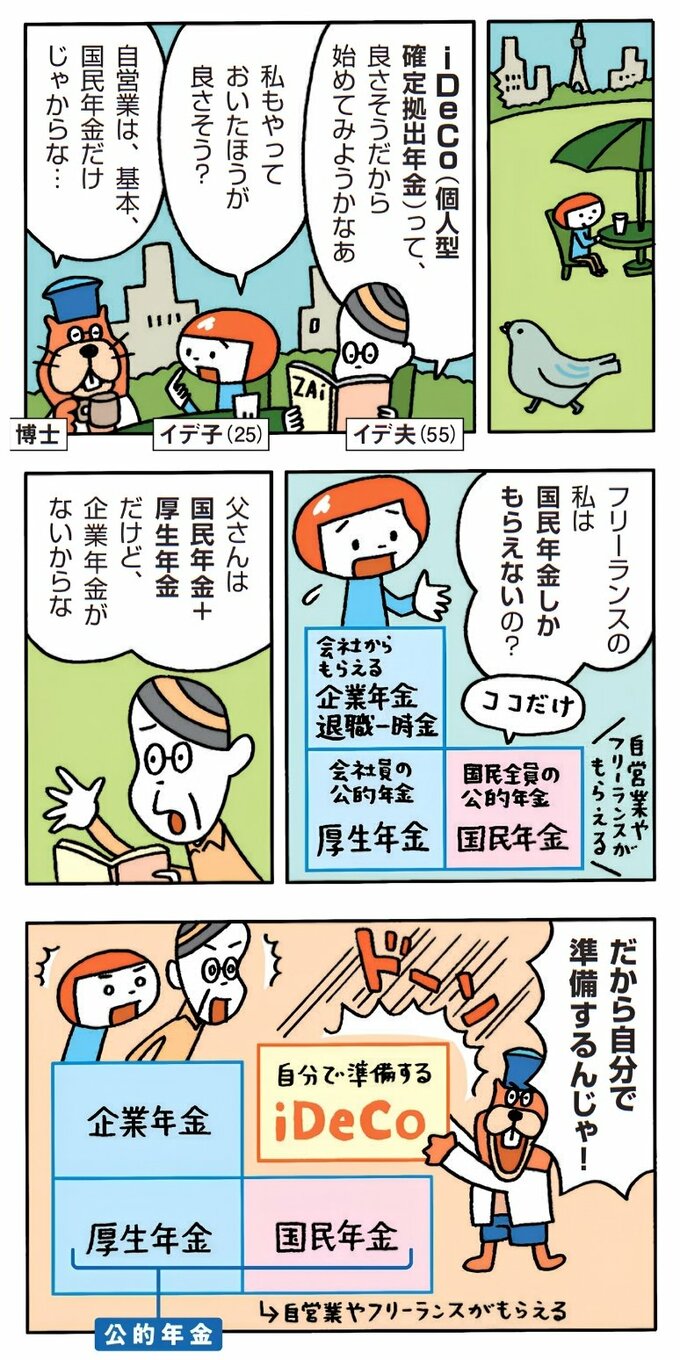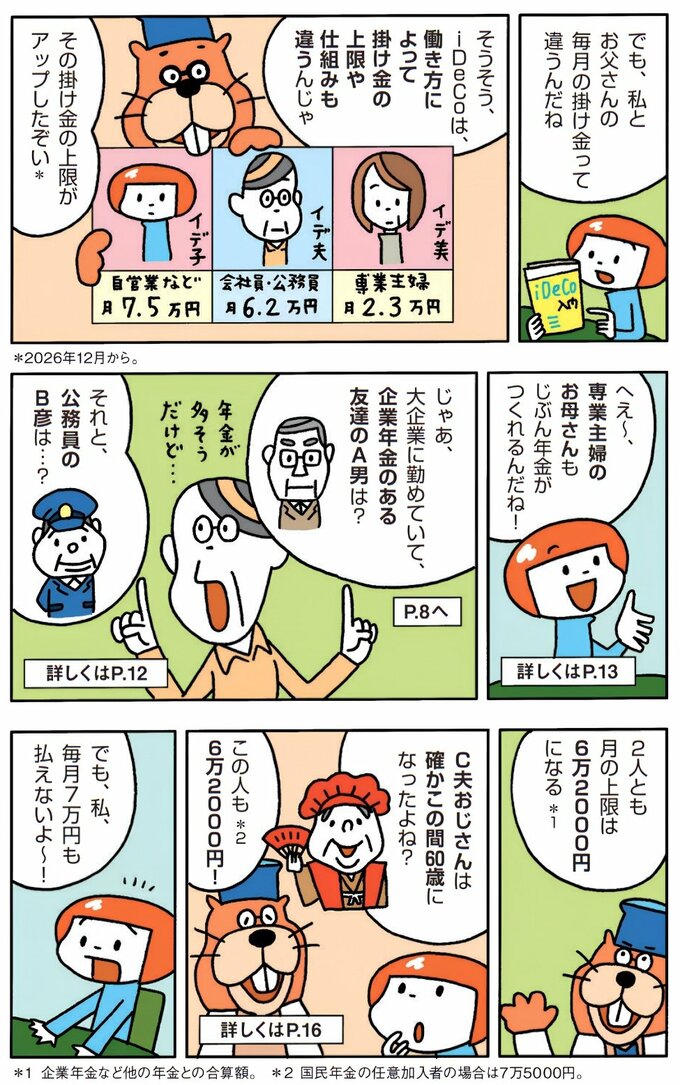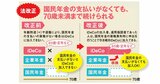

iDeCoは節税しながら老後資金がつくれる制度。働き方によって掛け金の上限や仕組みが異なるのがポイントです。自営業、会社員、公務員では何が違い、自分はいくらまで積み立てられるのでしょうか。公的年金との関係やNISAとの違い、掛け金の上限額、節税効果まで、知っておきたいiDeCoの基本をマンガでわかりやすく整理します。(ダイヤモンドZAi編集部)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
まず押さえたい!
iDeCoのキホン