
「定年で公的年金の支払いが終わったら、iDeCoも終了」――そんな常識が2026年12月から変わります。一定の条件を満たせば、60歳以上70歳未満でもiDeCoを続けられ、掛金は月額最高6万2000円に。新ルールも含め、定年後の資産づくりはどう変わるのか、改正ポイントを詳しく見ていきます。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
新設される「第5号加入者」関連記事
● 【iDeCo】50~60代こそ活用すべき「3つの理由」とは?法改正で老後資金を増やす好機到来
● 【iDeCo】2026年12月に改正!掛金上限・加入年齢はどう変わる?3つの節税メリットも解説
定年退職する人に朗報!
定年後もiDeCoを継続できる
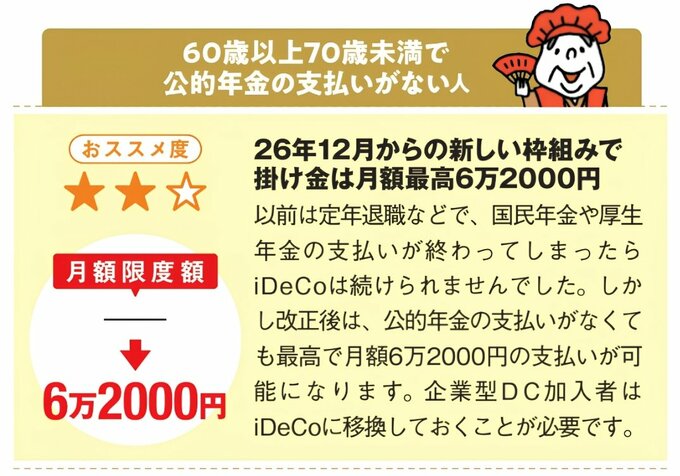
2026年12月からの改正で、国民年金や厚生年金といった公的年金を卒業した後の資産づくりに、新しい選択肢が加わりました。
これまでは定年退職や決められた年齢に達して国民年金の資格を失ってしまうと、自分で老後資金を積み立てるiDeCoも継続できない仕組みになっていました。
具体的には自営業や専業主婦(夫)は60歳、会社員や任意で加入している人は65歳で、年金の支払い資格がなくなると同時に、iDeCoの積立や加入もストップしていたのです。
しかし制度の改正により国民年金の支払い資格を失った後でも、一定の条件を満たせば引き続きiDeCoへ加入できるようになりました。
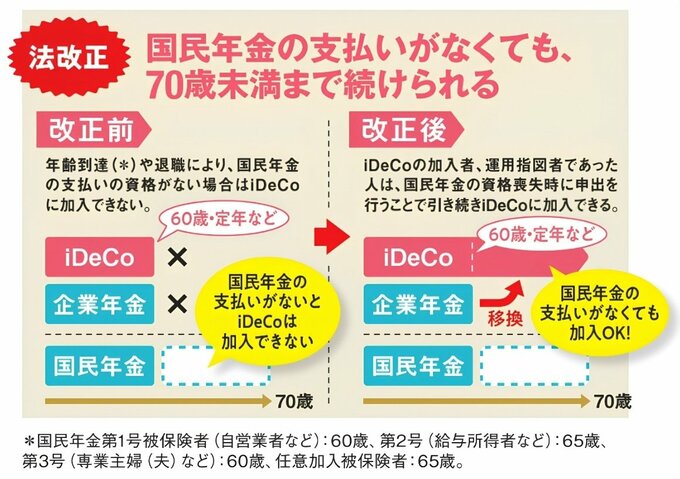
これまでiDeCoの加入者や運用のみを行っていた人(運用指図者)が資格を失う際に申し出た場合や、退職に伴って会社の企業年金(企業型DC)などの資産をiDeCoへ引き継ぐ場合は、加入が認められます。
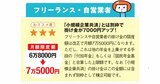
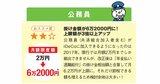
掛金も月額6万2000円まで出せるようになります。