
2026年12月のiDeCo改正で、公務員の拠出限度額は大幅アップ。老後資金づくりの選択肢が広がる見込みです。一方、収入のない専業主婦(夫)は所得控除のメリットを受けられず、NISAを優先したほうがいいケースも。公務員と専業主婦(夫)、それぞれのiDeCoの使い方と注意点をわかりやすく解説します。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
iDeCoの拠出限度額が大幅アップ
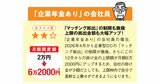
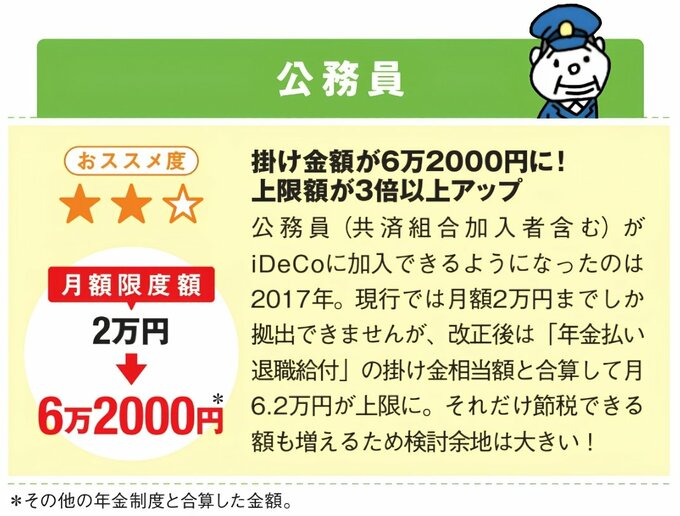
公務員は合算で月6.2万円に
公務員(共済組合加入者を含む)は、2015年に年金制度が大きく変更されました。
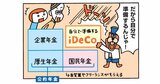
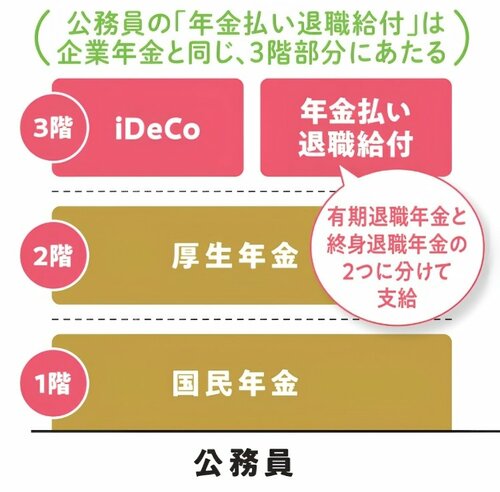
独自の上乗せ年金だった「職域加算」が廃止され、代わりに「退職等年金給付(年金払い退職給付)」が新設されています。
「年金払い退職給付」はiDeCoと併用可。民間企業における「企業年金」と同様に公務員の3階部分にあたります。
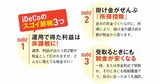
そして、この給付水準は「10年国債の過去の平均利回り」をベースに決められています。
債券と同じと考えられるので、運用利回りのアップを狙うなら、iDeCoでは全体のバランスを考えて株中心に投資するのも一つの考え方です。