
フリーランス・自営業者のiDeCoは、2026年12月から掛け金上限が月7万5000円に拡大します。ただし、60歳まで引き出せない弱点も。厚生年金がないからこそ、老後資金づくりは早めの準備が大切です。小規模企業共済やNISAも含め、節税しながら「じぶん年金」を作る方法を見ていきましょう。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
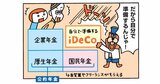
公的年金は国民年金のみ
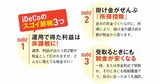
iDeCoで老後資金を上乗せ!
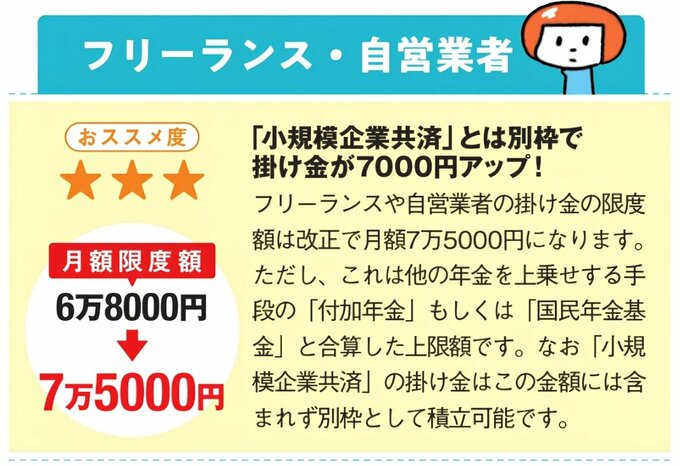
フリーランスや自営業者は、会社員と違って厚生年金がなく、公的年金は1階の国民年金のみ。そのため、老後資金の確保に向けて自力での上乗せ準備が欠かせません。
iDeCoという名がつく前の日本版401Kという仕組みが誕生した2002年から、自営業者の掛け金の上限額は月額6万8000円でした。
2026年12月の改正で7万5000円に拡充されます。ただし「付加年金」や「国民年金基金」などを利用している人は合算しての上限額です。