
にがみもうま味さんのケース
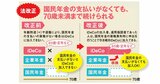
公的年金を繰り下げ、iDeCo年金を非課税に
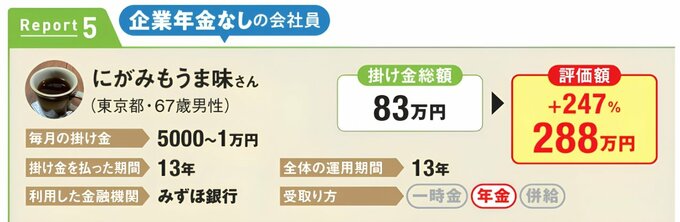
勤め先の吸収合併に伴い企業型確定拠出年金(企業型DC)が廃止となり、やむを得ずiDeCoへ移換しました。
放置すると、資産が国民年金基金連合会に移換され、運用が止まったまま手数料だけを引かれてしまうからです。
10年超の長期運用ができたため、商品はリスクを取って株型の投信を選択。先進国株とTOPIXのインデックス型投信を同じ割合で買いました。
退職金で退職所得控除枠をほぼ使い切るため、iDeCoは年金受取りを予定しています。
公的年金の受給開始を70歳まで繰り下げ、65~70歳の5年で公的年金等控除枠の年110万円をフル活用し、非課税で受け取る作戦です。
放置すると、資産が国民年金基金連合会に移換され、運用が止まったまま手数料だけを引かれてしまうからです。
10年超の長期運用ができたため、商品はリスクを取って株型の投信を選択。先進国株とTOPIXのインデックス型投信を同じ割合で買いました。
退職金で退職所得控除枠をほぼ使い切るため、iDeCoは年金受取りを予定しています。
公的年金の受給開始を70歳まで繰り下げ、65~70歳の5年で公的年金等控除枠の年110万円をフル活用し、非課税で受け取る作戦です。
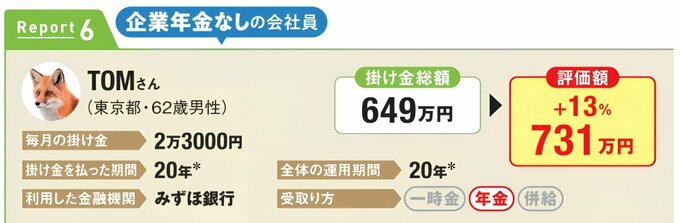
TOMさんのケース
景気を見ながら投信と定期預金を切替え
拡大画像表示
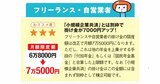
企業型DCに11年加入していましたが、51歳で転職。転職先には企業型DCがなく、iDeCoに移換しました。
投資先は3カ月程度で見直しを実施。例えば、好景気が予想される時は、世界株のアクティブ型投信「フィデリティ・グローバル・ファンド」や、新興国株のインデックス型投信で運用しました。
不景気が予想される時は、外国債券のインデックス型投信や定期預金に資金を退避させるなどしました。
60歳で一時金で受け取ると転職時の退職金と合算され、控除枠をハミ出すため、年金受取りを選択。65歳未満の公的年金等控除・年60万円に収めるために、15年かけて受け取り中です。
投資先は3カ月程度で見直しを実施。例えば、好景気が予想される時は、世界株のアクティブ型投信「フィデリティ・グローバル・ファンド」や、新興国株のインデックス型投信で運用しました。
不景気が予想される時は、外国債券のインデックス型投信や定期預金に資金を退避させるなどしました。
60歳で一時金で受け取ると転職時の退職金と合算され、控除枠をハミ出すため、年金受取りを選択。65歳未満の公的年金等控除・年60万円に収めるために、15年かけて受け取り中です。
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。