
iDeCoは「若いうちに始めるほど得」と思われがちですが、実は年代によってメリットの活かし方が変わります。複利を生かす世代、節税効果を最大化する世代、法改正で新たな選択肢が広がる世代――20代から60代まで、年代別に最適なiDeCo戦略を解説します。(ダイヤモンドZAi編集部)
20代はNISA優先でOK
iDeCoは少額で続ける作戦も
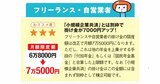
20代は、60歳まで資金が引き出せないiDeCoより、NISAを優先する方がおすすめです。ただし、受け取る時を考えて月5000円の最低額でも良いので掛け続ける戦略もあります。
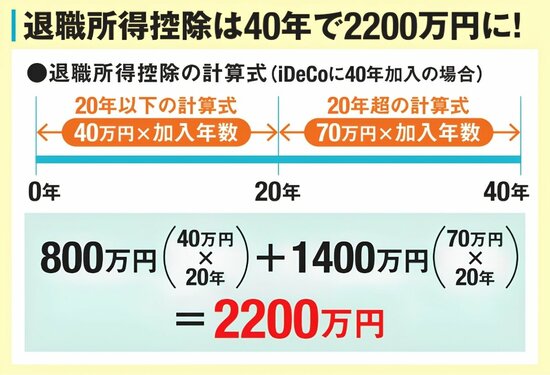
というのも、iDeCoを受け取るときに使える「退職所得控除」は加入期間が20年を超えると、1年あたりの控除額が40万円から70万円へと増加するからです。
そのため、20代の早いうちから始めて加入期間を長く確保するのが得策。たとえば加入40年間で2200万円まで非課税で受け取ることができるのです。
転職が増える時代、同じ会社でずっと働き続けるとトクをするような退職所得控除の仕組みの恩恵を受ける人は少なくなるでしょう。
iDeCoに加入し、転職しても掛金を出し続けることで、勤続年数ではなく加入年数で退職所得控除の枠を増やす戦略です。
商品は投資期間が長いため、投資信託中心で株などの期待リターンが高いものを選択。安全資産はiDeCo以外で貯めておくという考え方で良いと思います。
30代は貯めどき
複利を最大限に生かす!
30代は、高い節税効果と複利の力を生かすのがポイントです。
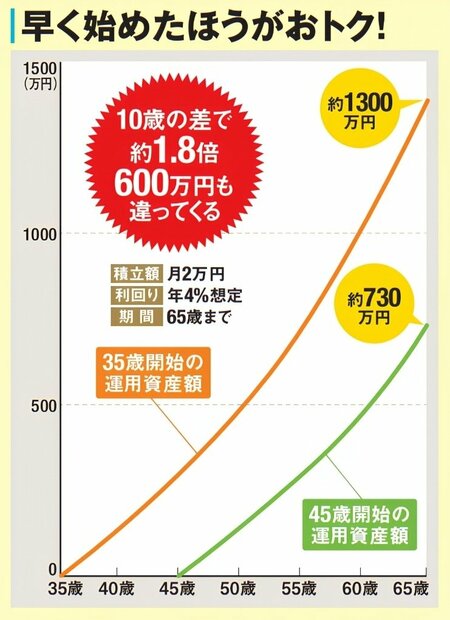
20代より給与が増えるため、掛金が所得控除されるメリットをより多く受けられます。また、子どもが小さく教育費の負担がまだ少ない時期でもあるため、いわゆる「貯めどき」でもあります。
35歳頃までにiDeCoをスタートできれば、老後までの運用で十分な複利効果も期待できます。商品は20代と同じく、期待リターンが高い株式型の投資信託中心で良いでしょう。