
受け取り方は2つ
iDeCoの注意点もチェック
iDeCoの受け取り方は、一括で受け取る「一時金受け取り」と、複数回に分けて受け取る「年金受け取り」の2つ。それぞれ税制上の優遇があります。
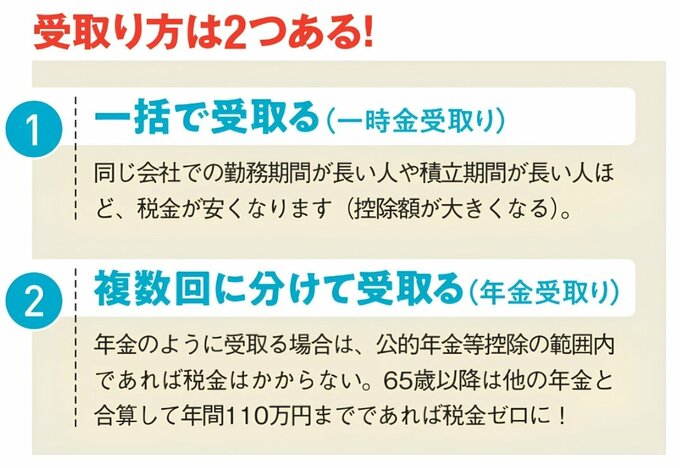
一時金で受け取る場合は「退職所得控除」が利用でき、積み立て期間などに応じて税金を安くできます。年金として受け取る場合は「公的年金等控除」が使え、一定の範囲内なら税負担を抑えられます。
一方、デメリットは「60歳になるまで資金を引き出せない」という点です。
若い世代は必要なときに現金化できるNISAを優先、ライフプランが固まってきた50代や60代の人はiDeCoを優先するのがおすすめ。
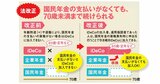
法改正により70歳になるまで積立が可能になり、長期で働きながら節税と老後資金づくりを両立できます。
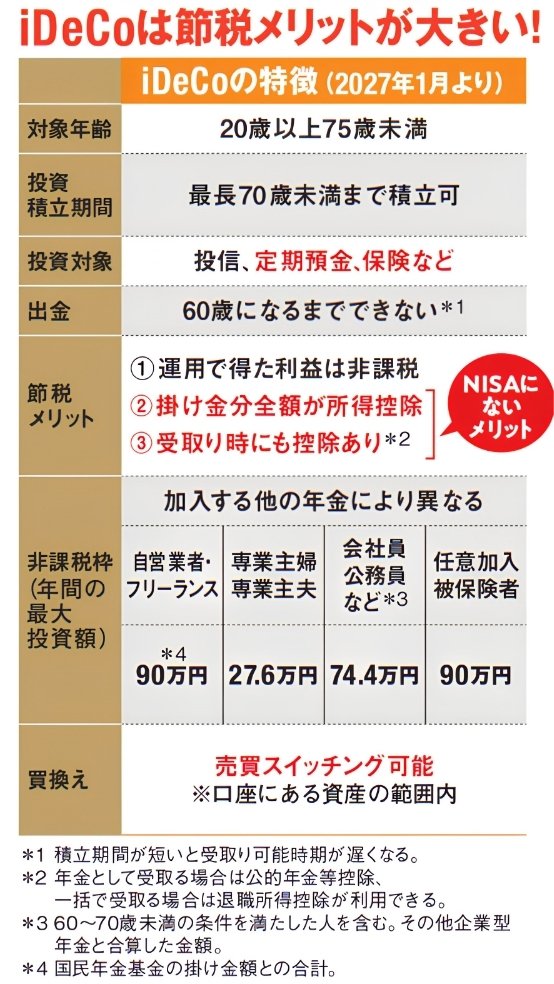
対象年齢や掛け金の上限など、iDeCoの特徴は下図にまとめています。参考にしてください。
この記事の監修は…山崎俊輔さん
フィナンシャル・ウィズダム代表。特に確定拠出年金とリタイアメントプランに強いファイナンシャルプランナー、消費生活アドバイザー。
フィナンシャル・ウィズダム代表。特に確定拠出年金とリタイアメントプランに強いファイナンシャルプランナー、消費生活アドバイザー。
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。