
iDeCoを活用する会社員にとって、2026年は大きな転機です。企業年金がない人は、掛金上限が月2.3万円から6.2万円となり約3倍に。企業年金がある人も、企業型DCとの併用やマッチング拠出がより柔軟になります。自分はいくら積み立てられ、節税効果はどう変わるのか。企業年金の有無別にポイントを解説します。(ダイヤモンドZAi編集部、イラスト=宗 誠二郎)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
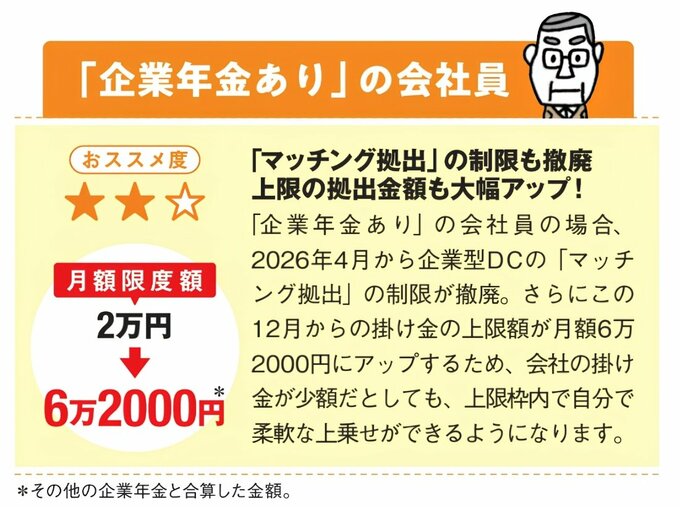
「企業年金あり」の会社員
掛金の自由度がアップ
ここからは、企業年金の有無別にiDeCoの変更点を解説します。まずは「企業年金あり」の会社員について。
1階の国民年金、2階の厚生年金という公的年金に加え、3階部分として会社が独自に用意する「企業年金」があります(確定給付企業年金[DB]や企業型確定拠出年金[企業型DC]のこと)。この企業年金がある会社員も、iDeCoに加入できるのです。
以前は企業型DCのある会社員がiDeCoを併用することはできませんでした。しかし、2022年の法改正により、本人の意思で原則自由に、企業型DCとiDeCoの併用ができるようになったのです。
さらに2026年4月からは、自分でも企業型DCに掛金を拠出できる「マッチング拠出」の制限が撤廃されました。
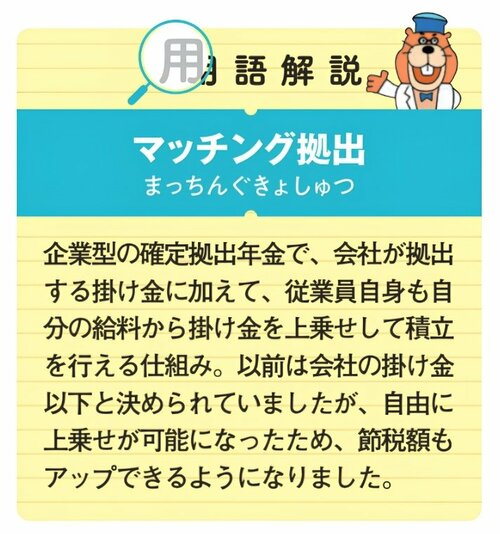
「自分の掛金が会社の掛金を超えてはならない」というルールがなくなり、会社の掛金が少額でも、上限枠内で柔軟な上乗せが可能になりました。
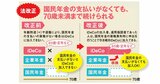
また2026年12月の改正では、iDeCoの掛金の上限額が拡充されます。
以前は企業年金がある会社員の他制度との合算上限が月額5.5万円(そのうちiDeCoは最大2万円)だったものが、月額6.2万円へと引き上げられます。