
老後資金を自分でつくりながら、節税メリットもある――それがiDeCo(イデコ)です。掛け金の所得控除、運用益の非課税、受け取り時の税制優遇と、税のメリットは全部で3つ。ただし、60歳まで引き出せないなどの注意点もあります。制度改正後のポイントも含め、いまさら聞けないiDeCoの仕組みをおさらいします。(ダイヤモンドZAi編集部)
「ダイヤモンドZAi」2026年10月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門」を基に再編集。データはすべて雑誌掲載時のもの。
節税しながら積み立て!
60歳からの「じぶん年金」
iDeCoは、毎月自分で決めた金額を積み立てて、原則60歳以降に引き出して使う「じぶん年金」のことです。金融機関にiDeCo専用の口座を開いて、自分で投資信託などの商品を選び、運用します。
年金の一つなので、自営業者や会社員など、働き方によって掛け金の上限額は違ってきます。また公的年金保険料を支払っていないとiDeCoに加入はできません。
最大の特徴は、3つの場面で受けられる税金の優遇措置にあります。
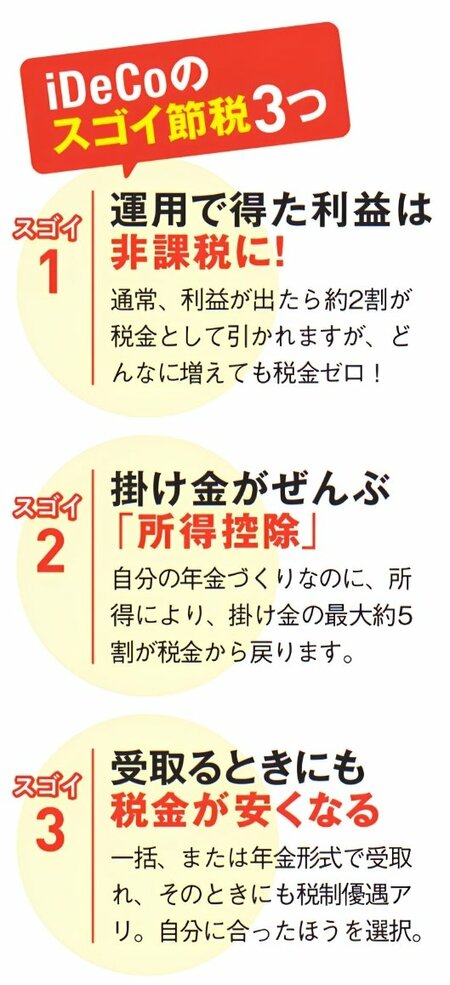
1つ目は「運用するとき」です。通常の投資では増えた利益に対して約20%の税金がかかります。
例えば10万円の利益が出た場合、普通は約2万円が差し引かれますが、iDeCoなら税金はゼロ。これはNISAと同様の税制優遇です。
増えたお金をまるまる次の投資へ回せるため、効率よく資産を増やせます。
2つ目は「積み立てるとき」です。毎月の積み立て額が丸ごと収入から差し引かれるため、その分の税金が安くなります。収入が高ければ高いほど節税効果は大きくなり、最大で約56%の税金が戻ってきます。
そして3つ目は「受け取るとき」です。退職金のように一括で受け取る場合も、年金のように定期的に受け取る場合も、それぞれ税金を安くできる仕組みが用意されています。