
40代は節税しながら老後に備える
できれば45歳までに開始を
40代は、iDeCoで重い税負担を軽減しながら着実に備えましょう。
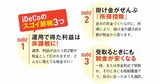
住宅ローンや教育費がかかる世代のため無理は禁物ですが、所得税や住民税が3割程度かかるとすると、iDeCoの毎月の掛金による節税のメリットは大きくなります。
さらに、40代前半までに始めると運用期間も65歳まで20年以上確保できます。商品は投資信託をメインに。
iDeCoの運用先には定期預金もあるため、「安全資産を入れた方がいいのか」などの迷いが生じやすいのですが、現状、iDeCo内の定期預金金利は、物価上昇に負けています。
運用益は非課税ですから期待リターンが高い商品を選んで、安全資産はiDeCo以外で持ち、バランスを取っていきましょう。
50代でもまだ間に合う!
節税しながら老後資金を貯める
50代の戦略は、人生最後の「節税ラストスパート」と「自分に合わせた出口」を意識するのがコツです。
50代は収入がピークを迎え税負担が重くなるため、毎月の掛金が所得控除される節税メリットを最も実感しやすい世代です。
運用面では、昔は定年前後で資金を元本確保型へシフトする考え方が主流でした。しかし現在は多くの人が定年後も再雇用などで働いています。
そのため60歳に向けてリスクを落とす必要性は下がり、50代も投信100%で運用し続ける選択もあります。
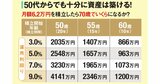
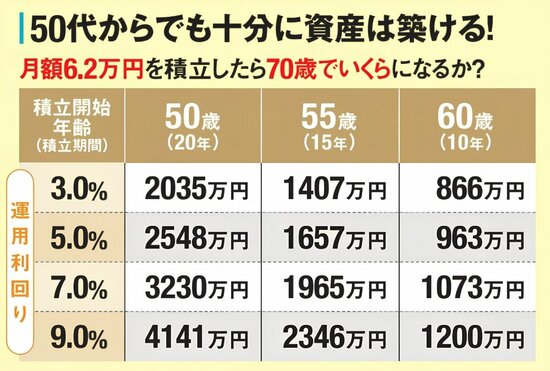
実際55歳からでも月額6.2万円を運用すると、年3%の利回りでも1400万円超の資産を築けます。同じ条件で50歳からなら2000万円超まで増やせます。
一方、60歳で積み立てた資産を確実に受け取りたい人は、やはり55歳以降に利益確定を検討し始めるのがよいでしょう。
判断基準は株価予想ではなく「自分がいつ使うか」です。必要時期が近いから売るという考え方のほうが「あの時売らなければ良かった」などと後悔しにくくなります。
一度に全額を元本確保型へ移すのではなく、数割ずつ段階的に切り替えていく方法が安心です。
また年金を受給しながら投資を続けることも可能ですが、運用次第で残高が減ることがある点は注意が必要です。2026年12月の改正による期間延長も考慮して検討しましょう。