
企業年金や退職金がある会社員や公務員の場合、iDeCoの活用法はじつにさまざまです。iDeCoで資産を約3倍に増やした人、退職金を考慮して「年金受取り」を選ぶ人、退職後も拠出を継続し控除枠をつくる人も。この記事では、企業年金ありの会社員・公務員3人の実例から、iDeCoを賢く活用するヒントを探ります。(ダイヤモンドZAi編集部)
「ダイヤモンドZAi」2026年11月号別冊付録の「一番売れてる月刊マネー誌ザイが作ったiDeCo(個人型確定拠出年金)入門 リアル体験記&失敗しない受取り方」を基に再編集。データはすべて雑誌掲載時のもの。
企業年金ありの会社員・公務員
iDeCoで資産2倍超!読者3人の活用法
年金手当が手厚いといわれる「企業年金あり」の会社員や公務員も、iDeCoを活用しています。
この記事で紹介する3人の共通点は、各種手数料が安いネット証券を利用している点です。3人のうちのひとり、関ケ原さんの「退職後から新たな退職所得控除枠をつくる作戦」は上級ワザ。
それぞれが実践する運用法と、税金や手数料を意識した受け取り方を紹介します。
企業年金あり・ポポリンさんのケース
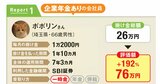
iDeCoで資産が約3倍に!一時金で手数料節約
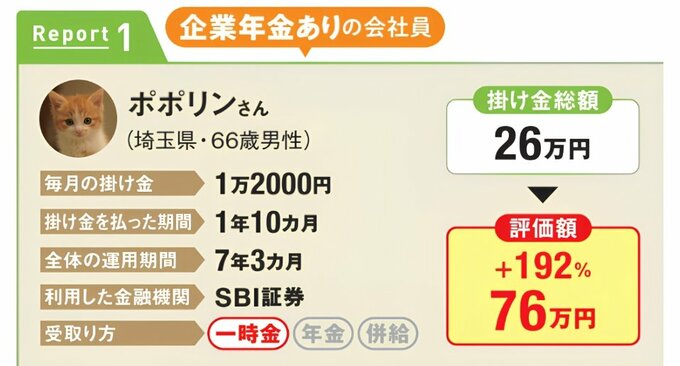
少しでも所得控除を受けたいと考え、58歳でiDeCoを始めました。商品選びでは手数料の安いインデックス型投信の中から、NYダウに連動するものを選択。
60*~65歳は運用だけ続けましたが、その間にも資産が増え、掛け金総額の3倍近くになりました。
一時金受取りにした最大の理由は手数料。年金受取りは振込のたびに税込440円を取られるので、一括で受け取って、NISAの投資資金にしようと考えました。
受取り額は退職所得控除枠に収まり、税金はゼロに。ただ、手続き時に退職金証明書が必要だということを知らず、慌てました。捨てないで良かった!
*2022年の制度改正前は、60歳未満まで掛け金が拠出可能。
60*~65歳は運用だけ続けましたが、その間にも資産が増え、掛け金総額の3倍近くになりました。
一時金受取りにした最大の理由は手数料。年金受取りは振込のたびに税込440円を取られるので、一括で受け取って、NISAの投資資金にしようと考えました。
受取り額は退職所得控除枠に収まり、税金はゼロに。ただ、手続き時に退職金証明書が必要だということを知らず、慌てました。捨てないで良かった!
*2022年の制度改正前は、60歳未満まで掛け金が拠出可能。