
公務員・ほうさくさんのケース
退職金を考慮しiDeCoは年金受取りに
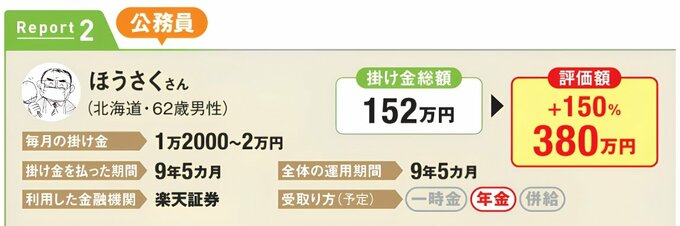
2017年から公務員もiDeCoを利用できるようになり、すぐ始めました。商品は、先進国株指数と日経平均に連動するインデックス型投信を1対1の割合で購入。
設定後はずっとほったらかしだったにもかかわらず、評価額は掛け金総額の2.5倍になりました。
27年3月に定年となり退職金をもらいますが、iDeCoを一時金で受け取ると退職所得控除枠を上回ることは明らか。そのため、5年の年金受取りを予定しています。
ただ、毎年の受取り額が65歳未満の公的年金等控除枠60万円も少しハミ出しそう。うれしいような悔しいような。振込手数料の節約のために、受取りは年1回にします。
設定後はずっとほったらかしだったにもかかわらず、評価額は掛け金総額の2.5倍になりました。
27年3月に定年となり退職金をもらいますが、iDeCoを一時金で受け取ると退職所得控除枠を上回ることは明らか。そのため、5年の年金受取りを予定しています。
ただ、毎年の受取り額が65歳未満の公的年金等控除枠60万円も少しハミ出しそう。うれしいような悔しいような。振込手数料の節約のために、受取りは年1回にします。
公務員・関ケ原さんのケース
退職後もiDeCo継続!控除枠を2度使う
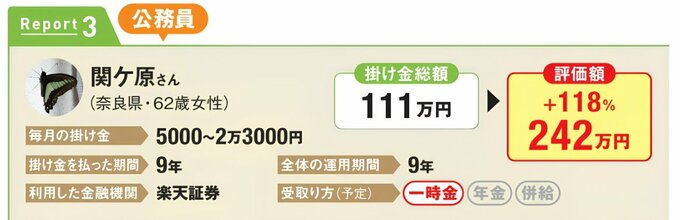
口座管理手数料が安く、商品も豊富な楽天証券でiDeCoを開始。最初は外国債券の投信中心でしたが、社会情勢に合わせてスイッチングも行うように。
例えば2024年8月の大暴落*では、大きく下がった日経平均のインデックス型投信へ資金を移しました。
受取りは社会保険料の算定に影響しない一時金受取りを予定していましたが、58歳で早期退職し、その時点の退職所得控除枠は退職金ですべて使い切りました。
そこで、iDeCoの掛け金を月5000円に抑え、「退職後から新たな退職所得控除枠」を細く長くつくる作戦へ転換。70歳になるまで拠出し、一時金で受け取る予定です。
*「令和のブラックマンデー」と呼ばれる。日経平均は過去最大の下落幅を記録。
例えば2024年8月の大暴落*では、大きく下がった日経平均のインデックス型投信へ資金を移しました。
受取りは社会保険料の算定に影響しない一時金受取りを予定していましたが、58歳で早期退職し、その時点の退職所得控除枠は退職金ですべて使い切りました。
そこで、iDeCoの掛け金を月5000円に抑え、「退職後から新たな退職所得控除枠」を細く長くつくる作戦へ転換。70歳になるまで拠出し、一時金で受け取る予定です。
*「令和のブラックマンデー」と呼ばれる。日経平均は過去最大の下落幅を記録。
本記事は、ダイヤモンドZAiの内容紹介を目的としており、投資その他の行動を勧誘する目的で運営しているものではありません。投資は自己責任において行ってください。